
Alcaldía de Ibagué liquidó $46,8 millones por encima del tope legal en sobretasa ambiental para Cortolima
El aumento de los avalúos catastrales terminó reflejándose en una liquidación que superó ampliamente el límite establecido por la Ley 44 de 1990.
Estalló un escándalo monumental en el gobierno de Johana Aranda, por cuenta de la liquidación de la sobretasa ambiental que el Municipio canceló a la Corporación Autónoma Regional del Tolima, Cortolima. Conlaverdad.com descubrió la grave irregularidad en el informe definitivo de auditoría realizado por la Contraloría Municipal a la actualización catastral a la Administración Central de Ibagué.
En uno de los hallazgos, el ente de control determinó que la liquidación de la sobretasa ambiental para Cortolima superó en $46.866.932 el límite establecido por la ley para 248 predios rurales. La anomalía se presentó en la vigencia 2026 y estuvo relacionada con los fuertes incrementos de los avalúos catastrales que sirvieron de base para calcular ese cobro.
La auditoría estableció que la Alcaldía de Ibagué liquidó $71.381.140 por concepto de sobretasa ambiental en esos inmuebles, cuando el valor máximo que podía alcanzar, de acuerdo con el límite legal aplicado por el equipo auditor, era de $24.514.208, esto equivale casi el doble del tope permitido.
El hallazgo se desprende de la comparación entre las bases de liquidación del impuesto predial de 2025 y 2026. Al revisar las 248 referencias nacionales, la Contraloría detectó que los avalúos catastrales aumentaron entre 2,2 y 263 veces frente al año anterior, con una mediana de incremento de 8,5 veces. Esos nuevos valores se reflejaron directamente en la liquidación de la sobretasa ambiental, calculada en la base de 2026 con una tarifa del 1,5 por mil sobre los avalúos, sin aplicar el límite correspondiente.
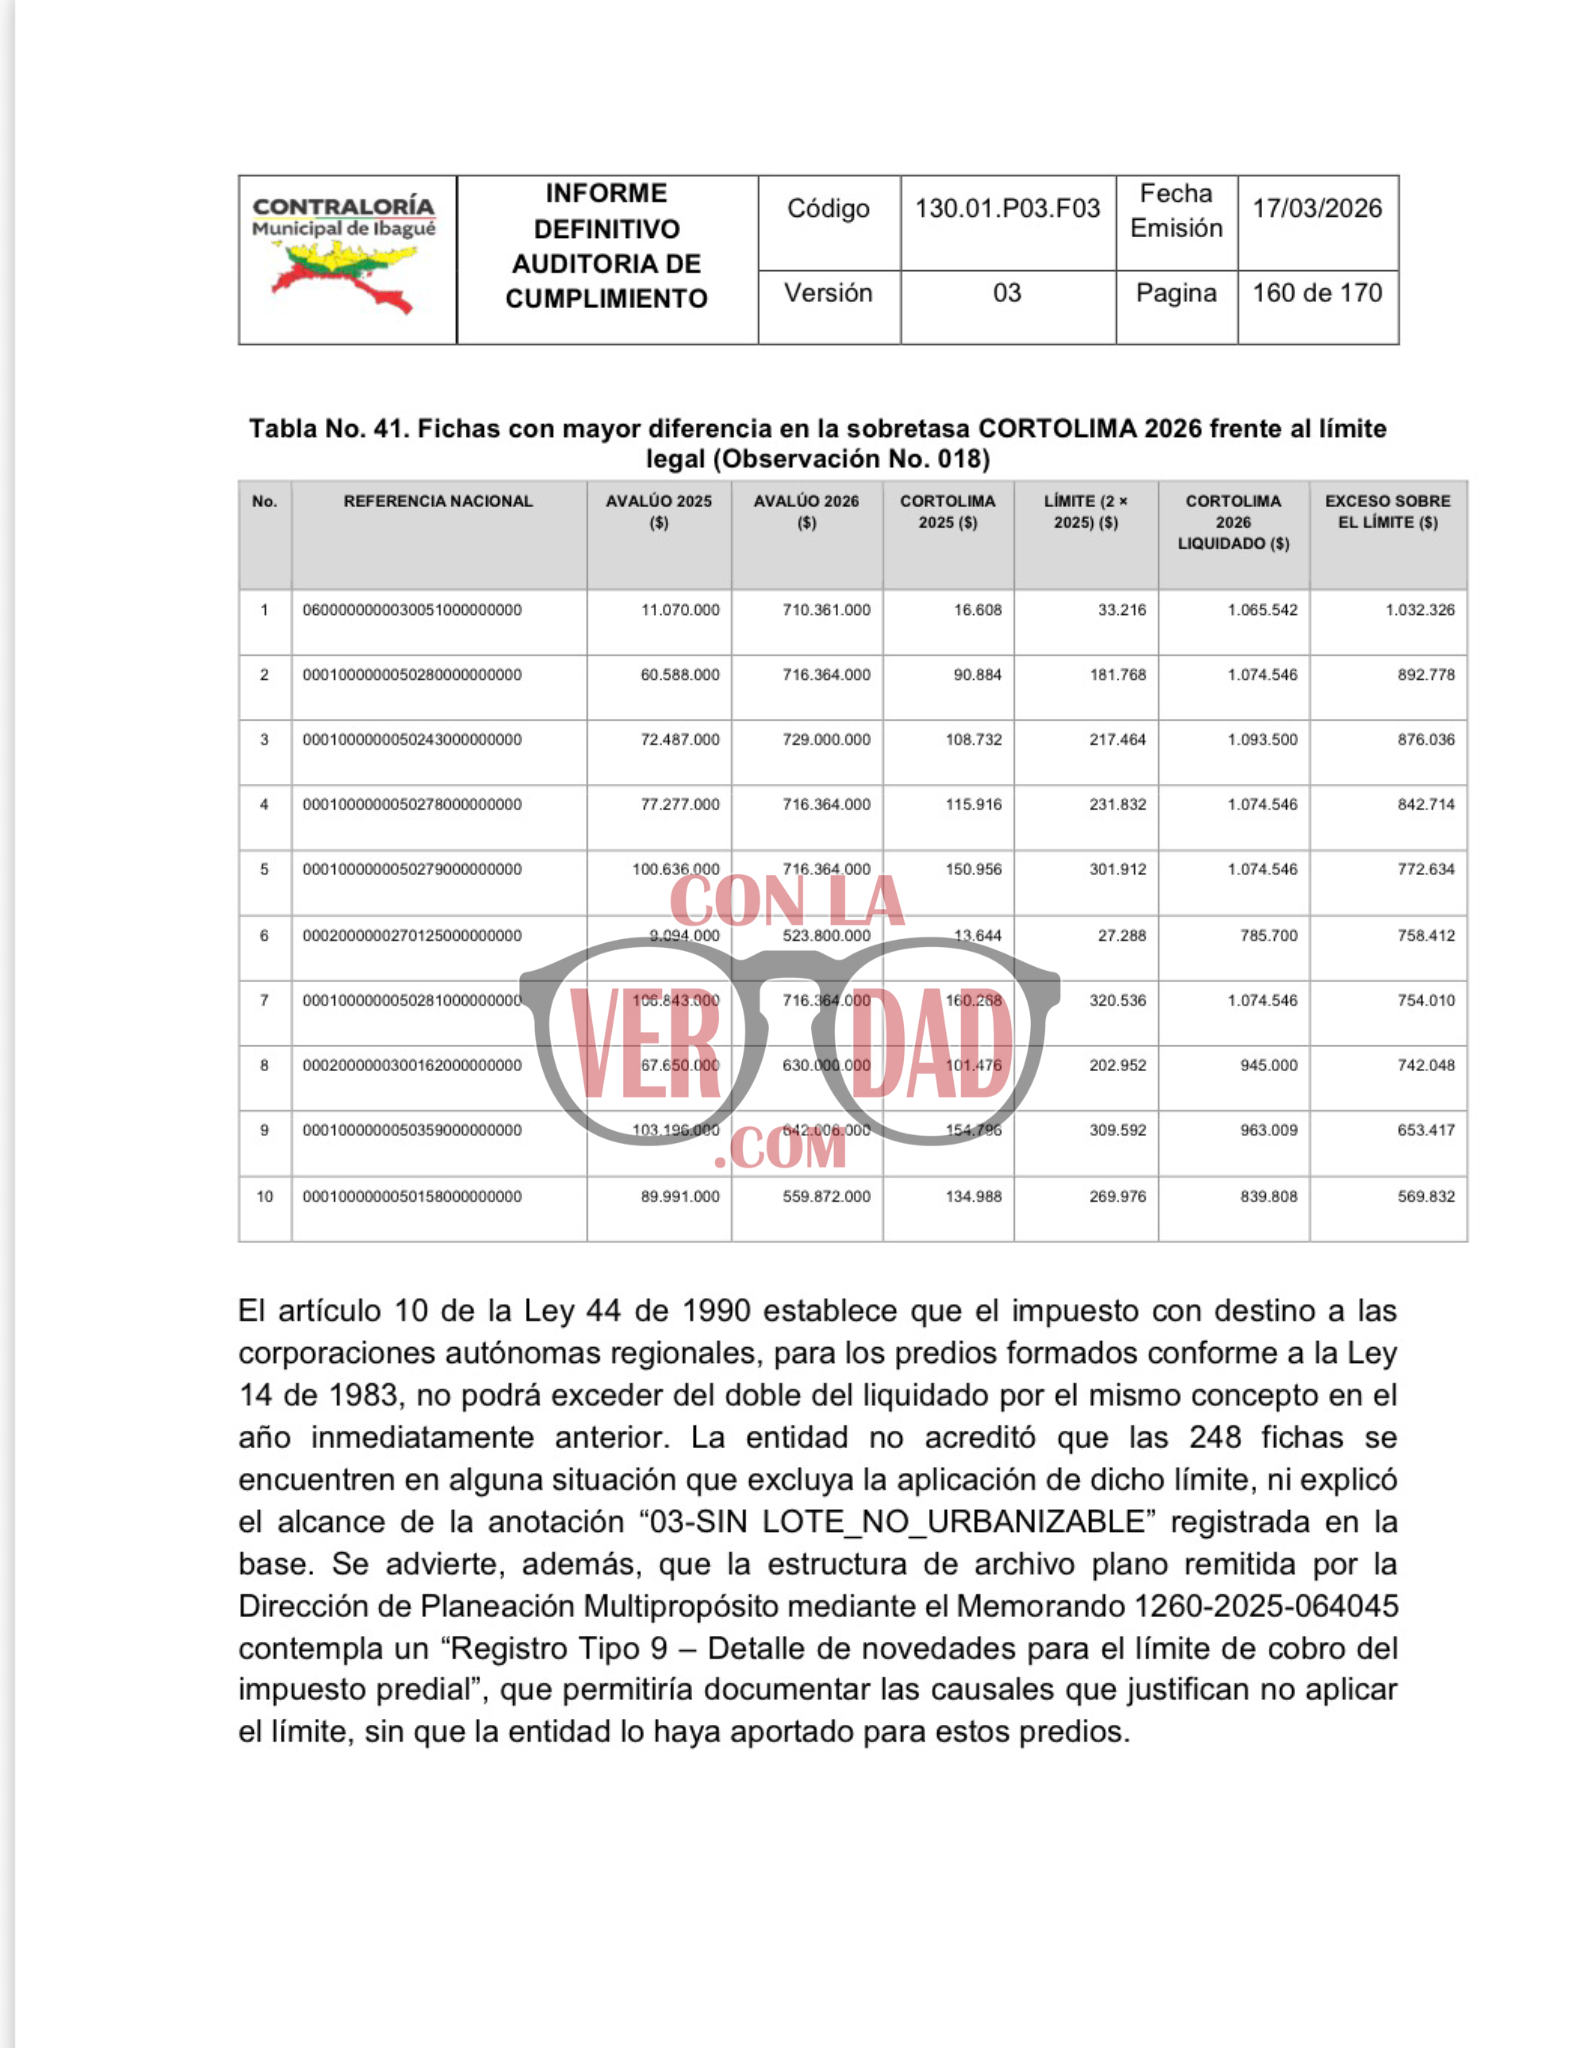
Las cifras muestran la dimensión de la diferencia. En 2025, la sobretasa ambiental de los 248 predios sumó $12.257.104. La Ley 44 de 1990, en su artículo 10, establece que el impuesto con destino a las corporaciones autónomas regionales, para los predios formados conforme a la Ley 14 de 1983, no puede superar el doble del valor liquidado por el mismo concepto en el año inmediatamente anterior. Por eso, el límite para esos inmuebles era de $24.514.208. Sin embargo, la liquidación de 2026 llegó a $71.381.140, es decir, $46.866.932 por encima de ese valor.
La Contraloría encontró que las 248 fichas aparecían en las bases de 2025 y 2026 con la misma referencia nacional. También verificó que los valores de avalúo y de Cortolima registrados para 2025 coincidían con la base certificada por la Secretaría de Hacienda. La diferencia apareció al revisar la liquidación de 2026: los predios figuraban con destino “LOTE RURAL” y la anotación “03-SIN LOTE_NO_URBANIZABLE” en el campo correspondiente al tipo de descuento, pero la sobretasa se calculó sobre los nuevos avalúos sin aplicar el límite legal.
La Administración Municipal no logró justificar por qué esos inmuebles estaban excluidos de ese límite. Tampoco explicó el alcance de la anotación utilizada en la base de datos ni aportó los soportes que permitieran establecer que existía una causal legal para liquidar la sobretasa sin aplicar el tope. La auditoría advirtió que la estructura de información remitida por la Dirección de Planeación Multipropósito contempla un registro específico para documentar las novedades que justifican la no aplicación del límite al cobro del impuesto predial. Sin embargo, ese registro no fue aportado para los 248 predios.
Los casos individuales incluidos en el informe permiten dimensionar el impacto de los cambios en los avalúos. Uno de los predios pasó de tener un avalúo de $11.070.000 en 2025 a $710.361.000 en 2026. La sobretasa ambiental liquidada para este inmueble fue de $1.065.542, aunque el límite calculado con base en el año anterior era de $33.216. La diferencia fue de $1.032.326.
En otro caso, el avalúo pasó de $60.588.000 a $716.364.000. La liquidación de la sobretasa llegó a $1.074.546, frente a un límite de $181.768, con una diferencia de $892.778. La tabla de la Contraloría relaciona otros ocho predios con excesos que van desde $569.832 hasta $876.036.
La Alcaldía presentó argumentos frente a la observación, pero estos no fueron suficientes para desvirtuar lo encontrado. La Contraloría mantuvo el hallazgo porque la Administración no acreditó que las 248 fichas estuvieran en una situación que permitiera excluirlas del límite previsto en la Ley 44 de 1990, no documentó las razones de esa exclusión y tampoco demostró que hubiera realizado la reliquidación de la sobretasa ambiental de 2026.

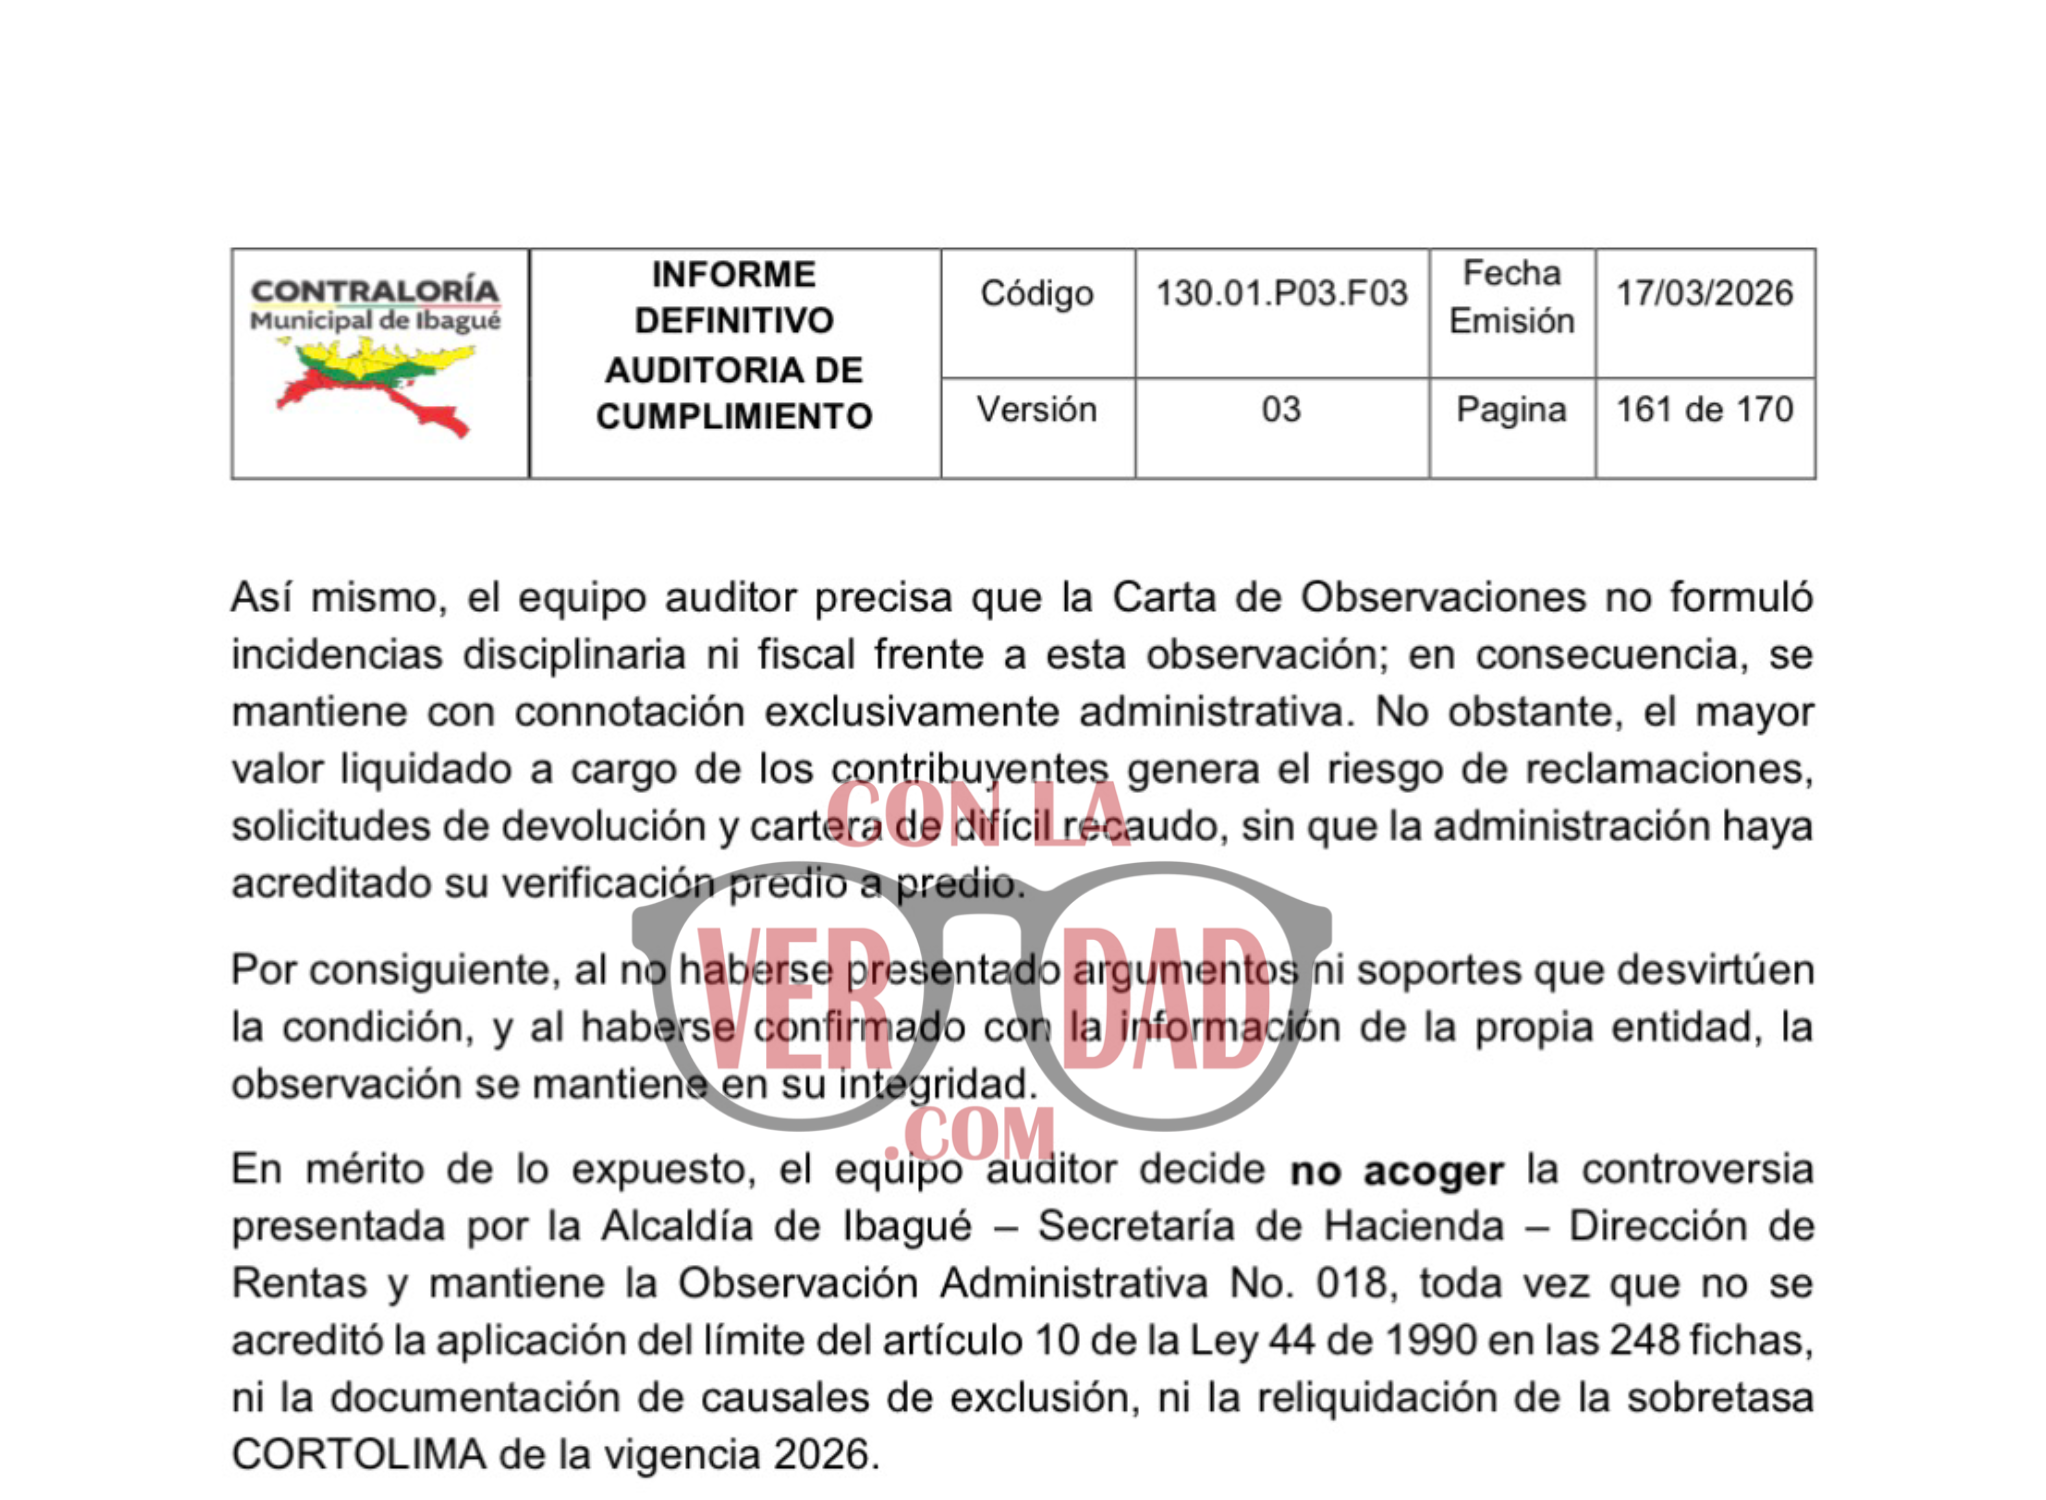
El hallazgo dejó establecido que la Alcaldía liquidó valores por encima del límite que la Contraloría consideró aplicable y no presentó los soportes para justificarlo. La entidad de control advirtió que esos mayores valores pueden generar reclamaciones de los contribuyentes, solicitudes de devolución y cartera de difícil recaudo.
Además, la situación dejó claro que las inconsistencias en la actualización de los avalúos catastrales no se limitaron a las discusiones por el impuesto predial: también tuvieron repercusiones en el cálculo de los recursos destinados a la autoridad ambiental del Tolima. Este hallazgo se suma a otras observaciones de la misma auditoría sobre la gestión catastral y la liquidación de tributos en Ibagué.
En otra revisión, correspondiente a tres matrículas inmobiliarias de la vigencia 2025, la Contraloría encontró valores de sobretasa ambiental registrados por $274.699 que, según el organismo de control, superaban el límite legal. La administración sostuvo que esos predios habían sido objeto de resoluciones catastrales y que los pagos de 2025 se hicieron con los avalúos vigentes antes de su aplicación. Sin embargo, no aportó las liquidaciones oficiales, los recibos de pago ni la información de la sobretasa de 2024 que permitiera verificar el cumplimiento del límite.
En ese caso, la Contraloría también mantuvo un hallazgo administrativo y señaló otra inconsistencia: si la Alcaldía había liquidado y recibido los pagos de 2025 con los avalúos anteriores, los valores de Cortolima que aparecían en la base certificada no correspondían a lo efectivamente liquidado y pagado. El organismo advirtió que esa falta de correspondencia compromete la confiabilidad de la información tributaria y puede incidir en la determinación de la sobretasa de la vigencia siguiente.
Así, el informe definitivo de auditoría deja dos advertencias relacionadas con la sobretasa ambiental: una por los valores registrados en tres matrículas de 2025 y otra, de mayor dimensión económica, por la liquidación de 2026 en 248 predios rurales. En ambos casos, la Contraloría señaló debilidades en los procedimientos de la Dirección de Rentas y mantuvo los hallazgos administrativos.