Las cifras que no cuadran en adultos mayores, Panóptico y cultura en la Alcaldía de Ibagué
Cuatro hallazgos de la Contraloría dejaron al descubierto las fallas en el manejo de los recursos de las estampillas para adultos mayores y cultura en Ibagué.
La Administración de Johana Aranda vuelve a estar en el ojo del huracán por cuenta de un nuevo informe de auditoría de la Contraloría de Ibagué, que dejó al descubierto presuntas irregularidades y graves deficiencias en el manejo de más de $13.131 millones provenientes de las estampillas Pro-Bienestar del Adulto Mayor y Pro-Cultura, así como en la información sobre programas sociales como Pan de Vida.
Las observaciones comprometen la gestión de la Secretaría de Desarrollo Social Comunitario, a cargo de Claudia Aristizábal; Infibagué, responsable de los recursos destinados al Panóptico, y la Secretaría de Cultura, dirigida por Mauricio Hernández Cala. El informe definitivo, obtenido en exclusiva por Conlaverdad.com, dejó cuatro hallazgos administrativos relacionados con la gestión de estos recursos durante 2025.
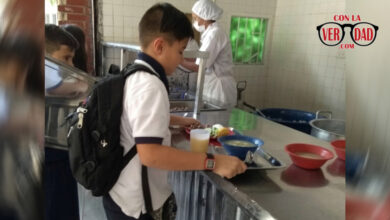
Uno de los hallazgos más delicados está relacionado con Pan de Vida, el programa mediante el cual la Alcaldía entrega apoyo alimentario a personas mayores. La dependencia responsable es la Secretaría de Desarrollo Social Comunitario, encabezada por Claudia Aristizábal. Precisamente, en los reportes de cobertura de este programa aparecieron cifras que no coincidían.
El ente de control encontró una base de datos con 2.950 registros, pero al depurarla identificó 2.929 personas únicas. Entretanto, otros reportes de la Administración hablaban de 2.900 y hasta 3.400 beneficiarios. La Contraloría mantuvo el hallazgo administrativo por las deficiencias en la consolidación, depuración y presentación de la información.
Las diferencias no aparecieron únicamente en Pan de Vida. En el Centro Día Popular se encontraron 197 beneficiarios únicos frente a una meta reportada de 200. En el Centro de Bienestar del Adulto Mayor, la base examinada registró 195 personas, mientras que otros reportes de la Administración hablaban de 208 y 250.

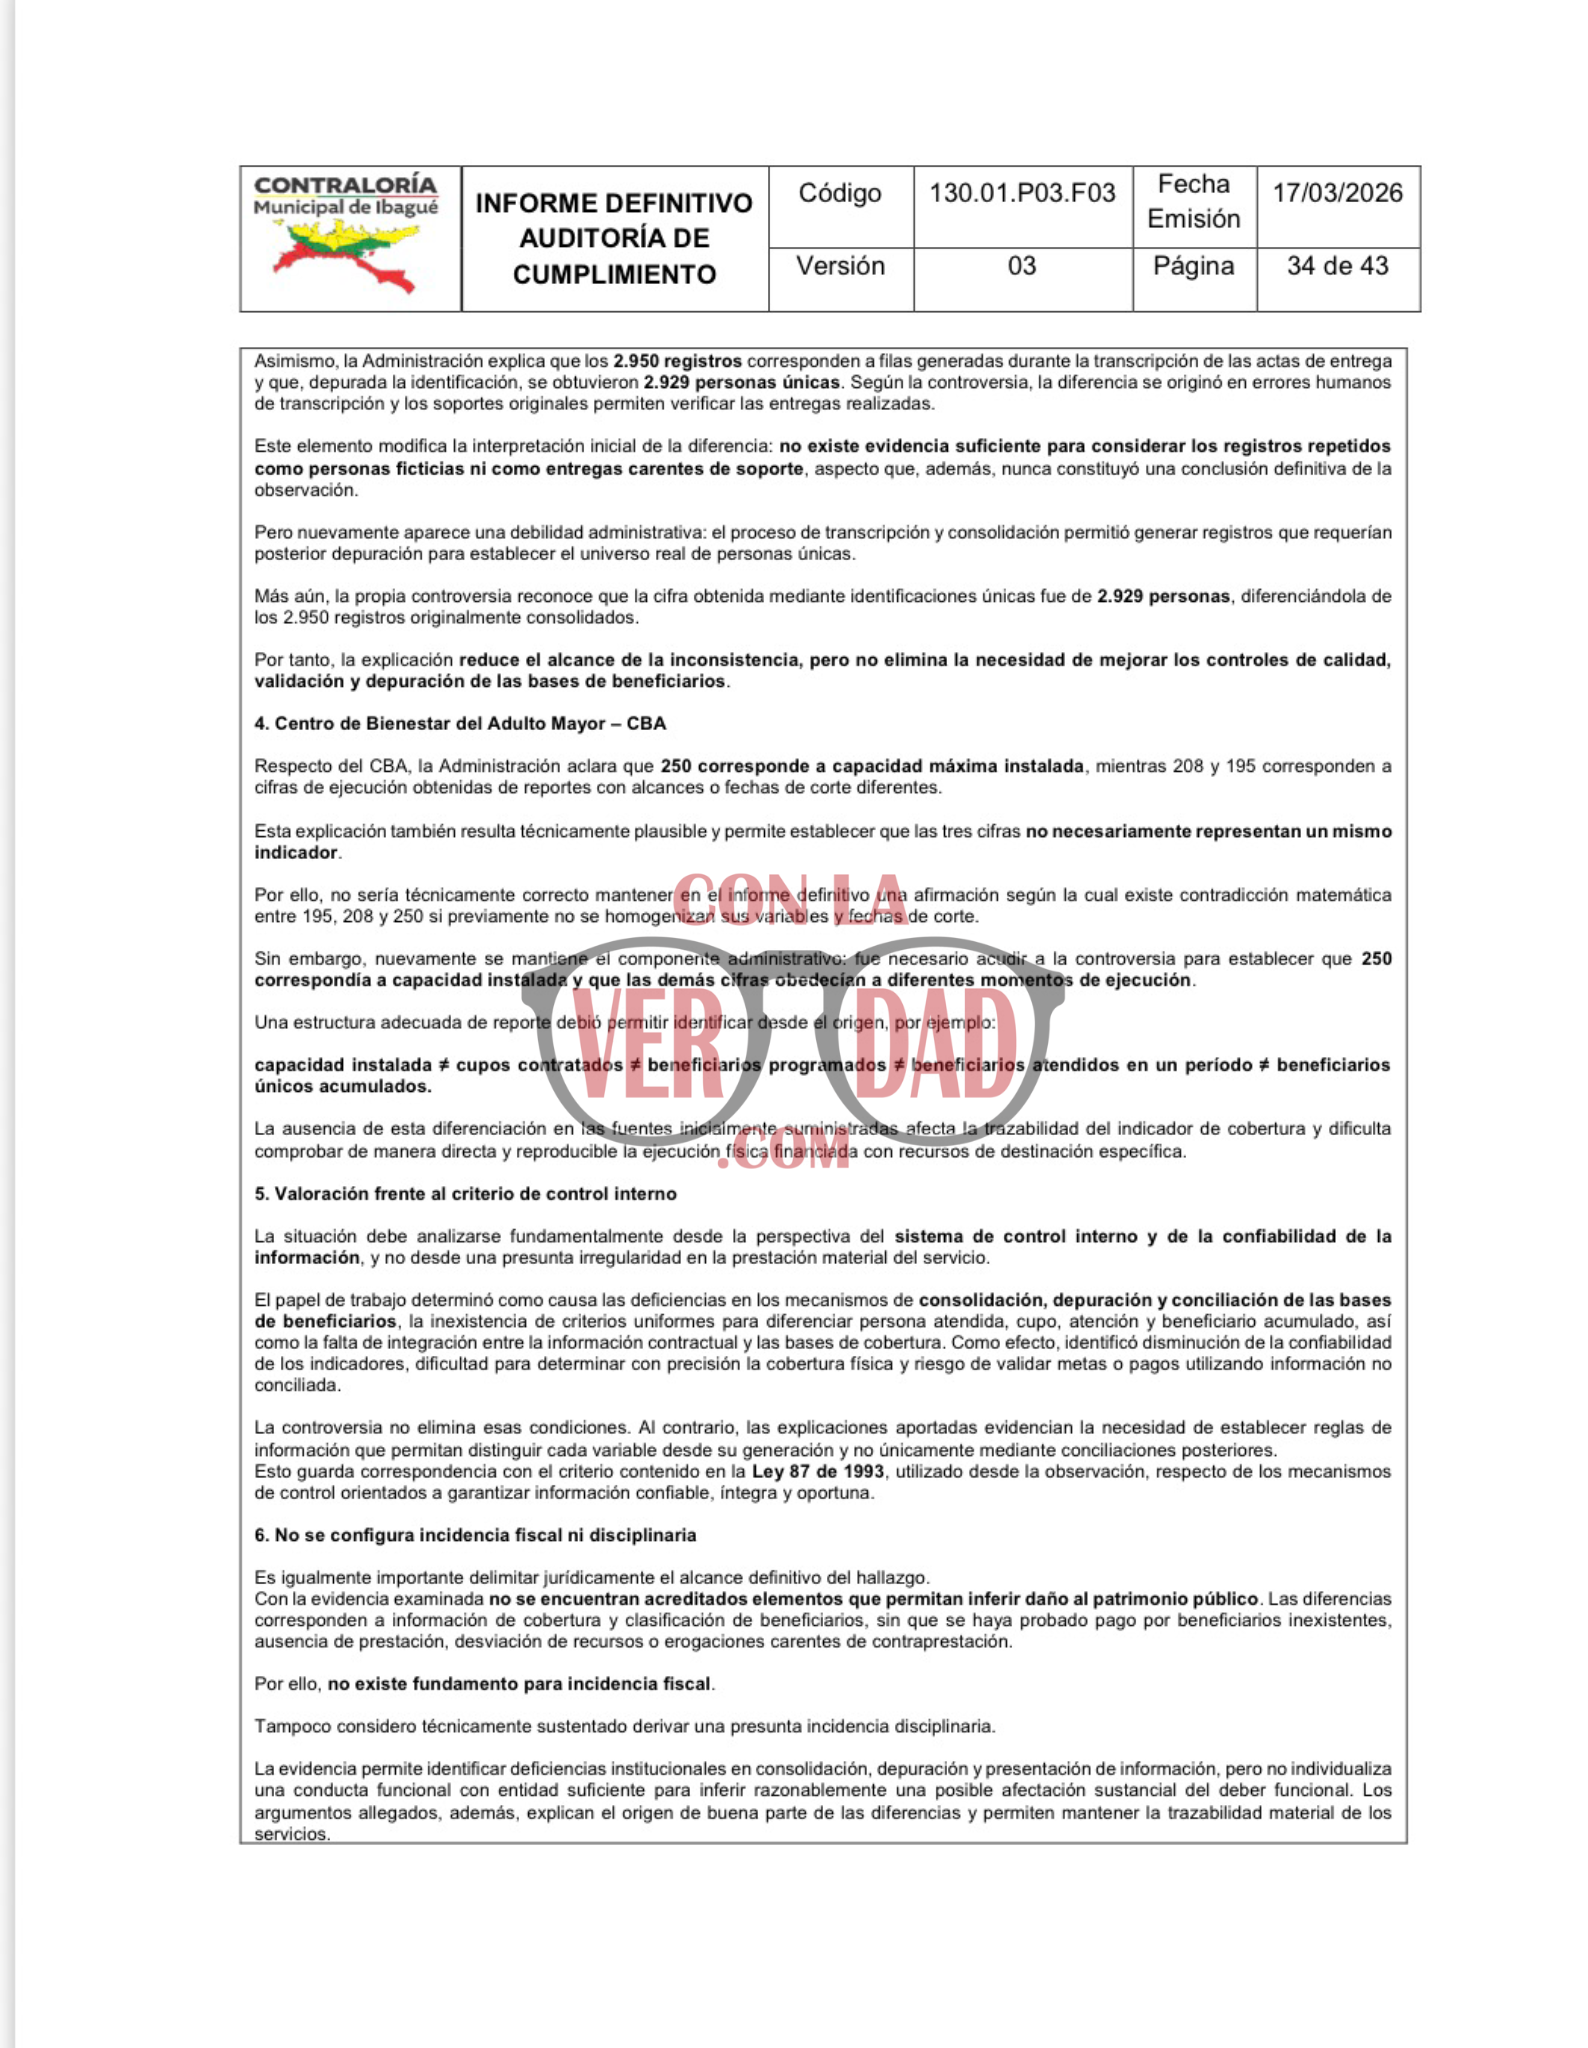
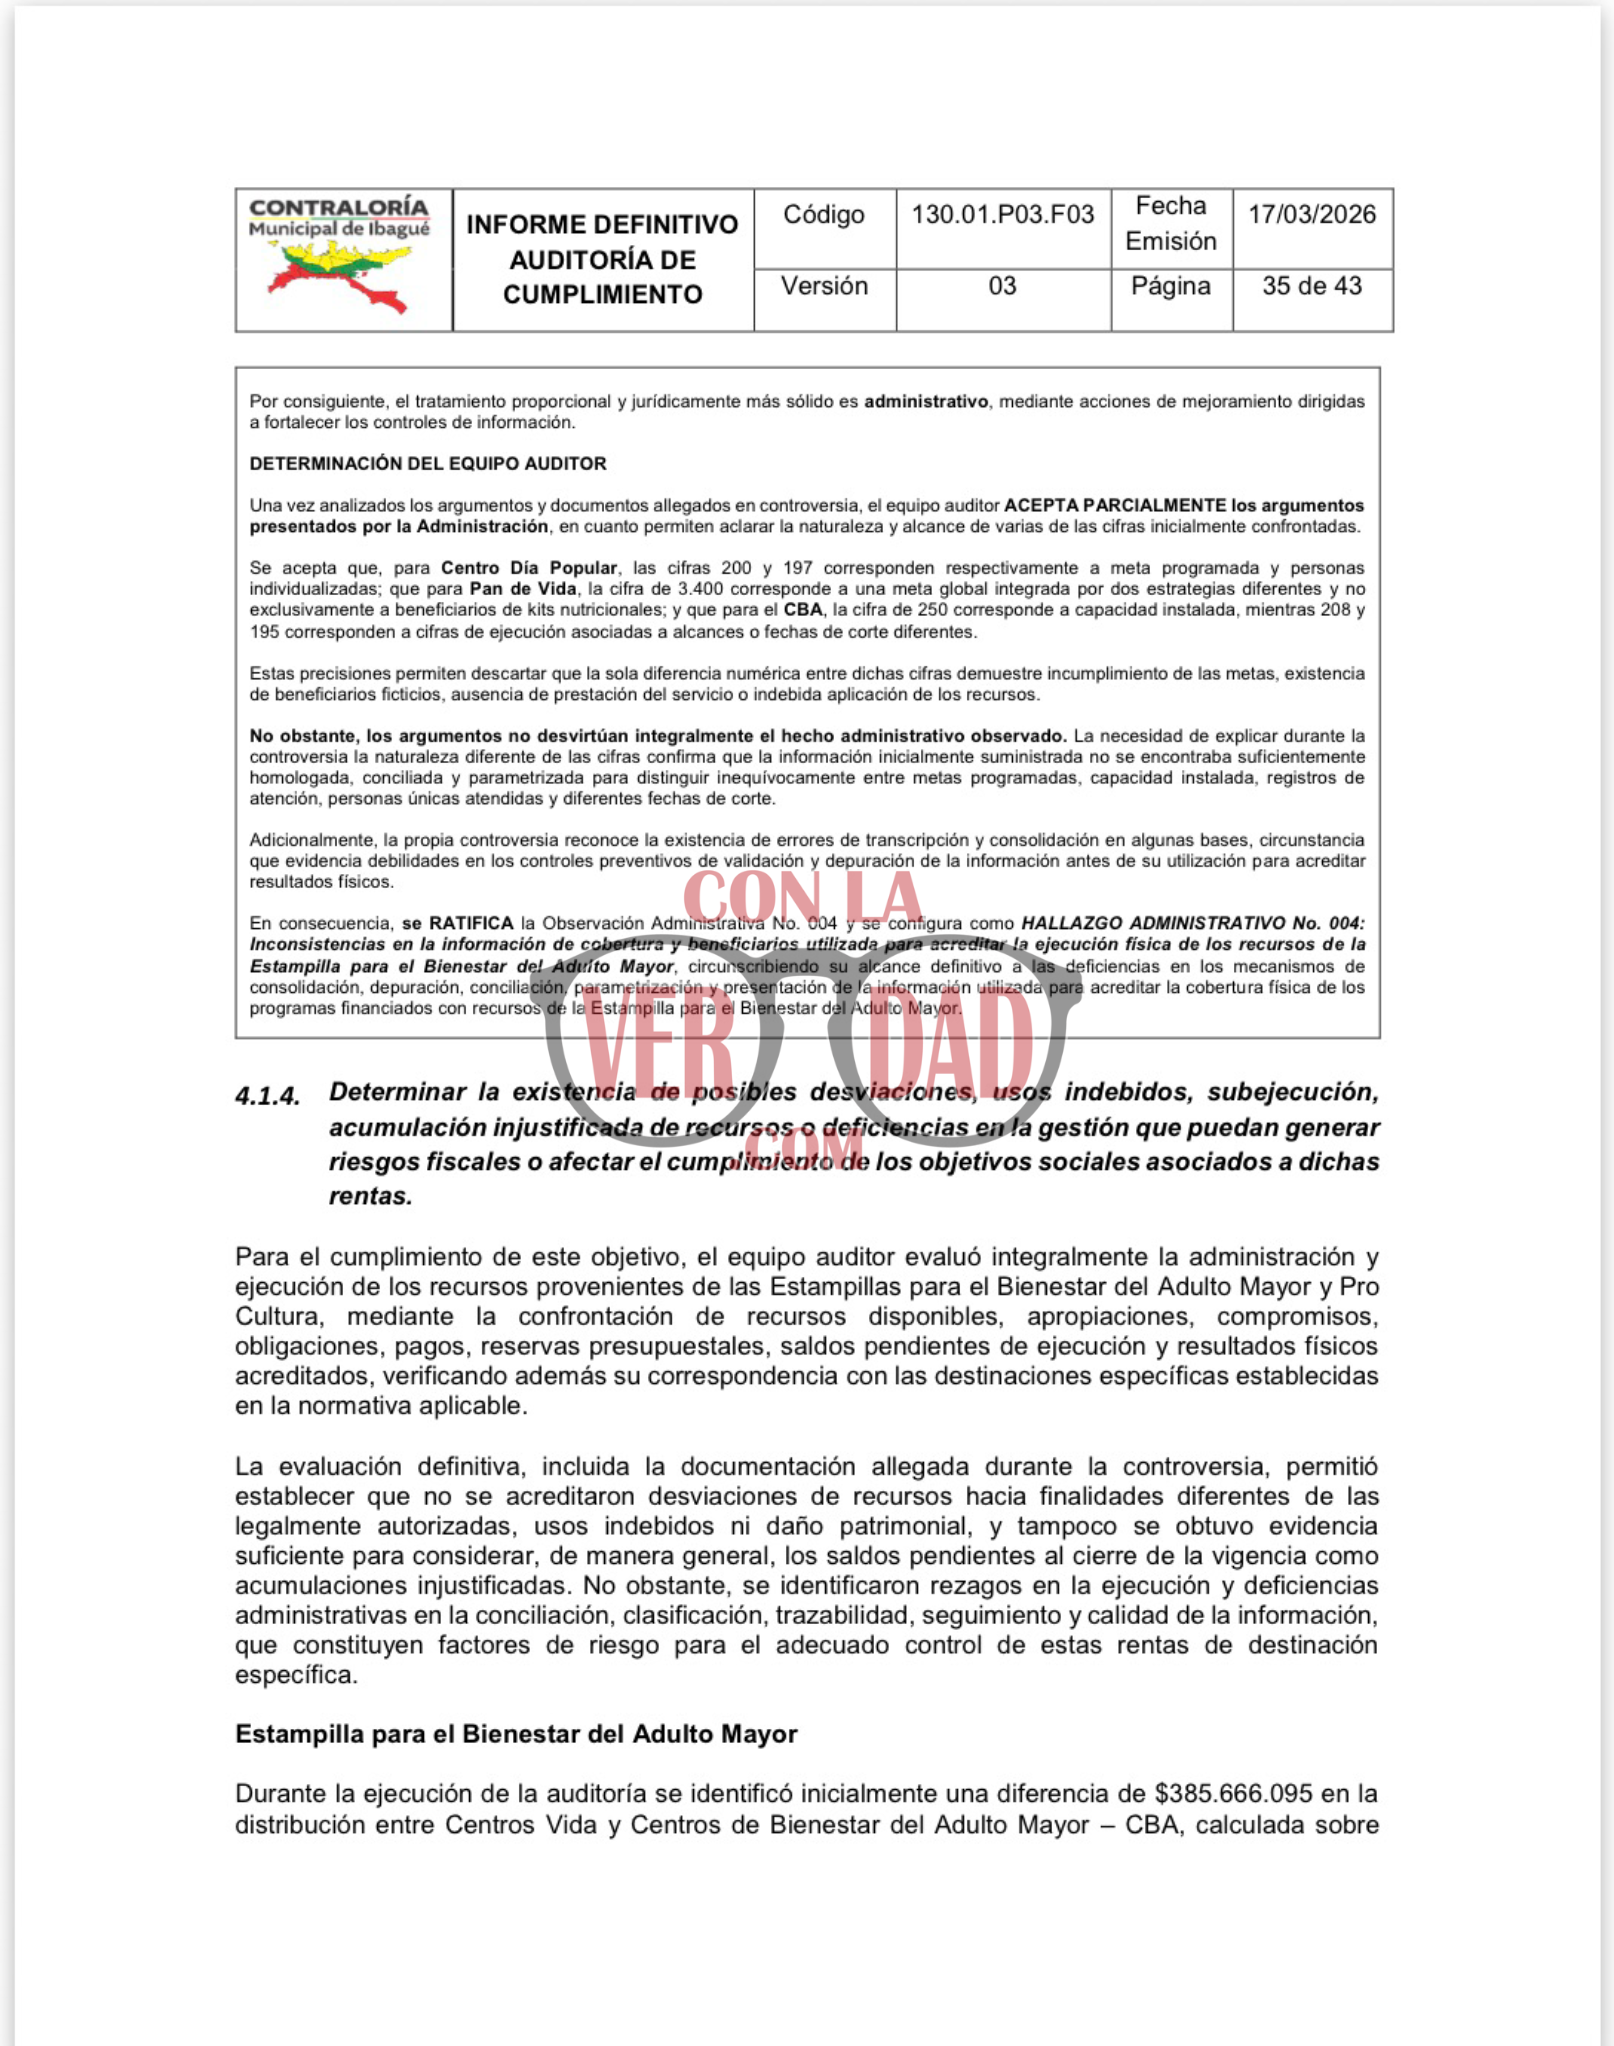 El problema que sí dejó establecido la auditoría es que la información utilizada para demostrar la cobertura de estos programas no estaba debidamente depurada ni unificada.
Pero las anomalías fueron más allá de los programas sociales. La Contraloría también encontró diferencias por $57.321.329 entre la información reportada por las entidades y los registros municipales sobre el recaudo de las estampillas. De ese total, $26.699.349 correspondían a la estampilla Pro-Bienestar del Adulto Mayor y $30.621.980 a Pro-Cultura.
La explicación entregada por la Administración apuntó a desfases entre los momentos de causación, recaudo, transferencia y registro de los recursos. Es decir, los valores podían aparecer en fechas diferentes dependiendo de la etapa del proceso financiero.
Sin embargo, para el ente de control esa explicación no resolvió el problema de fondo: las dependencias no contaban con una conciliación integral y oportuna que permitiera establecer con claridad la correspondencia entre los recursos recaudados y los registros de las distintas entidades. Por eso mantuvo el hallazgo administrativo.

 El informe también examinó las deficiencias en la integración de la información presupuestal y financiera. En este ítem, durante la auditoría se había planteado inicialmente una posible incidencia fiscal por $1.333 millones, pero, después de revisar las explicaciones y los soportes de la Alcaldía, la Contraloría retiró esa incidencia. Lo que sí mantuvo fue el hallazgo administrativo por la entrega tardía y la falta de integración y conciliación oportuna de la información.
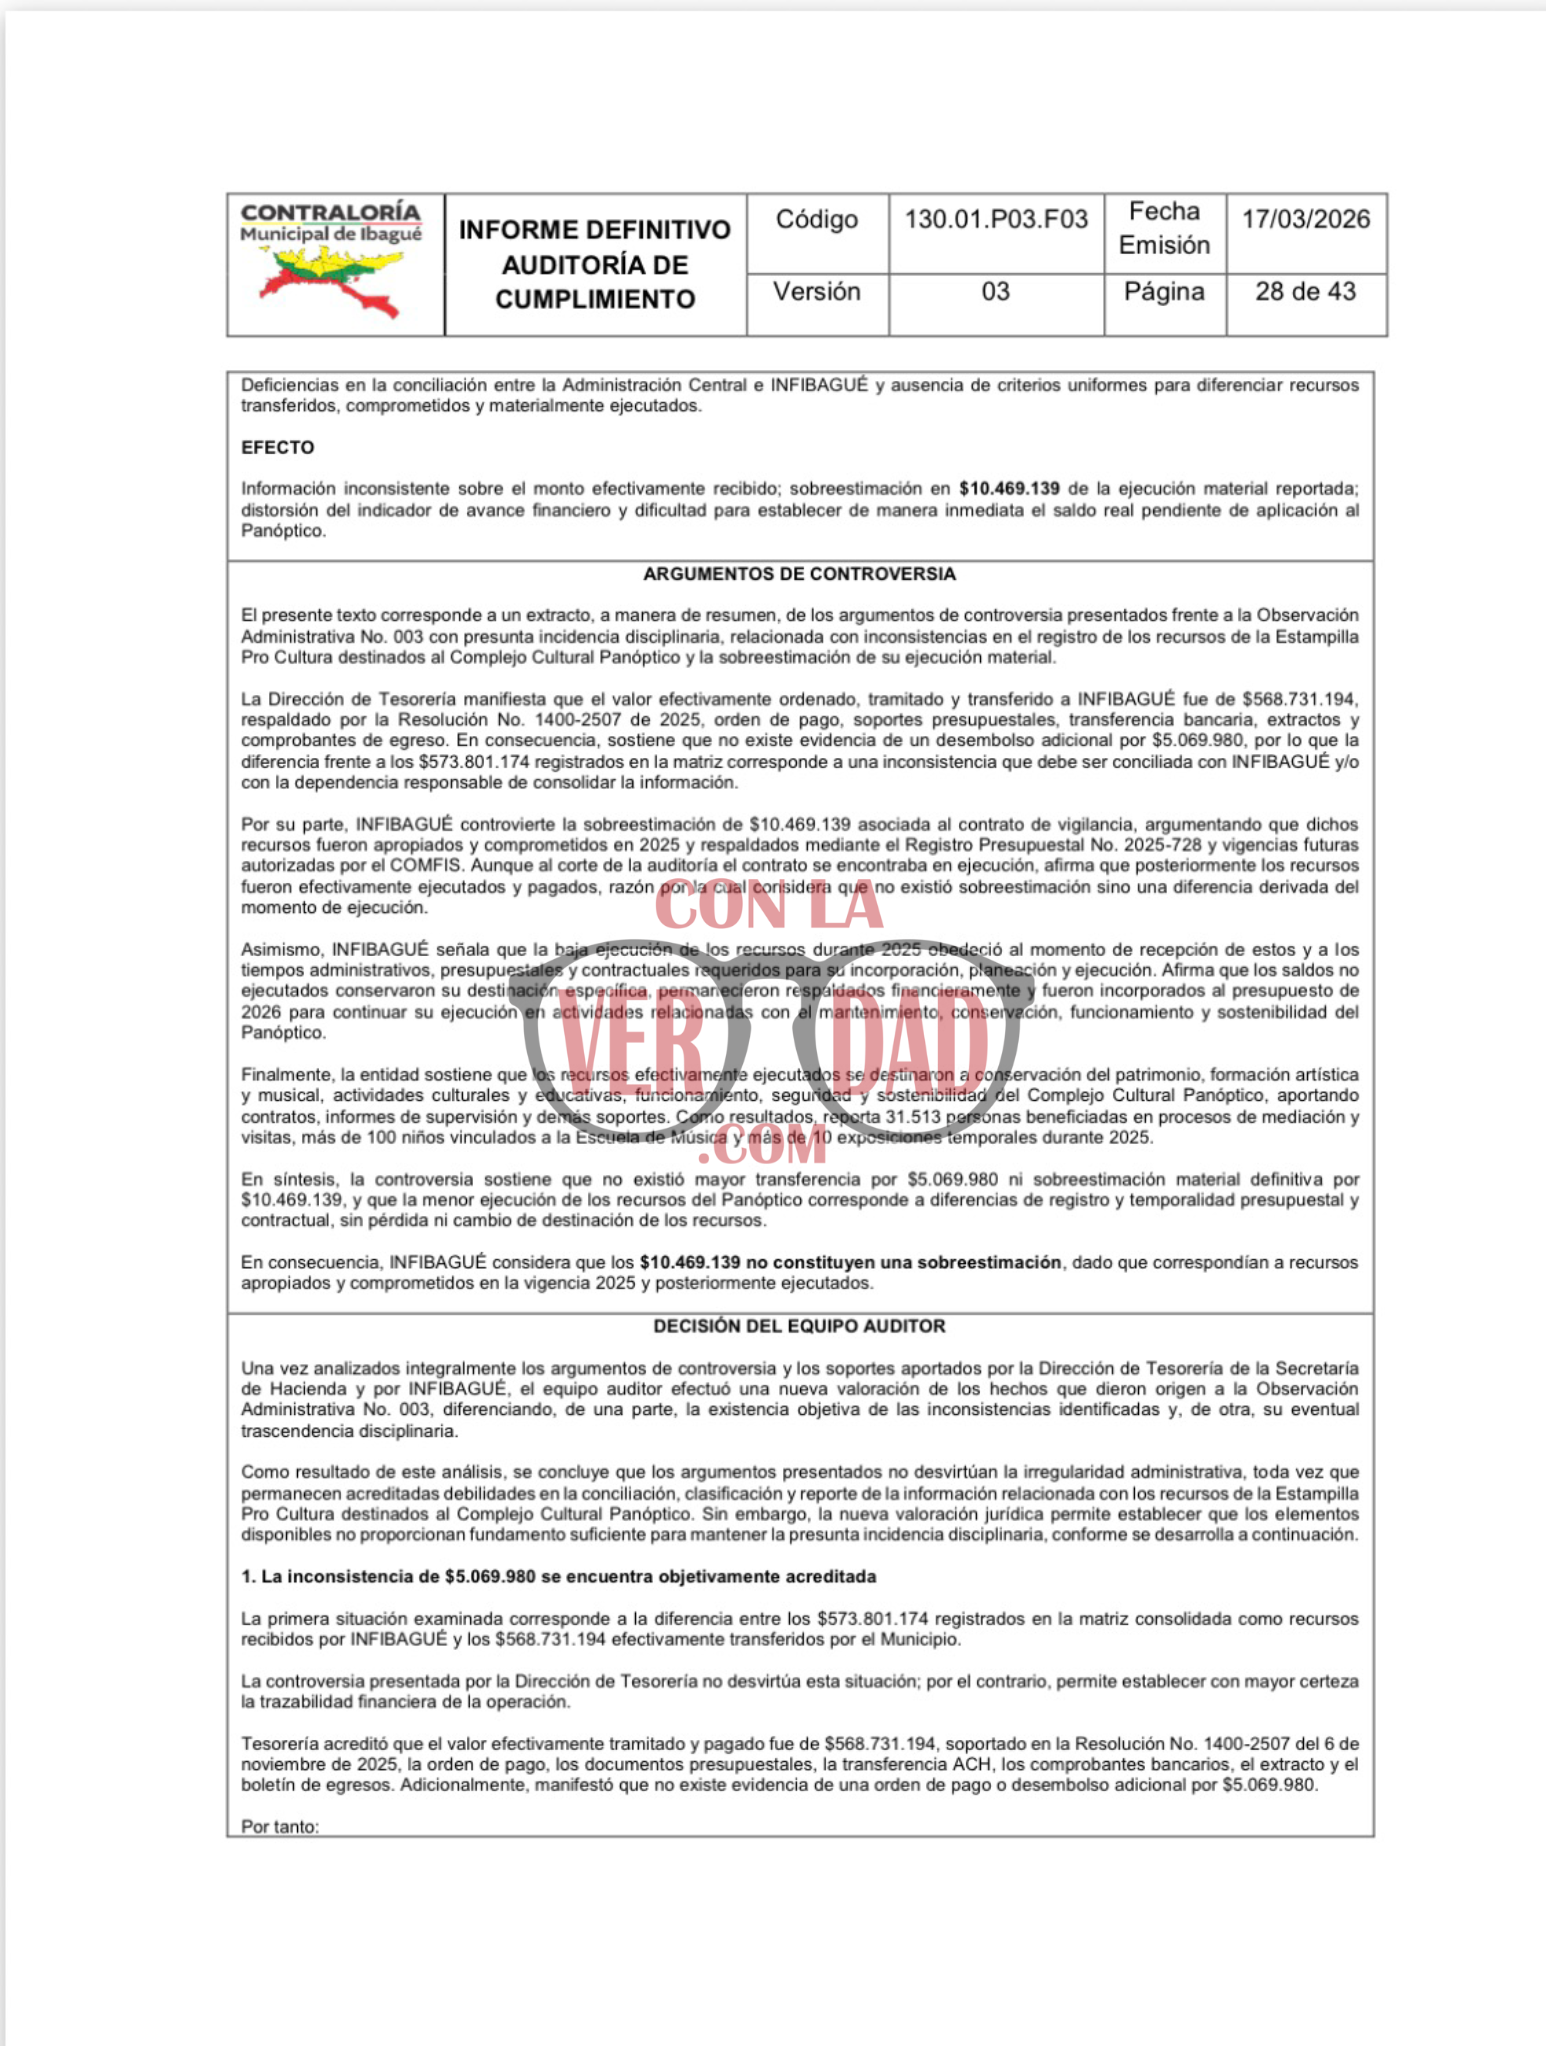
Los recursos de la estampilla Pro-Cultura destinados al Complejo Cultural Panóptico también quedaron comprometidos en las observaciones del organismo de control. En este caso, la revisión alcanzó la información reportada por Infibagué, entidad encargada de la administración del complejo y que en ese momento estaba dirigida por Edilberto Pava, precandidato a la Alcaldía de la ciudad.
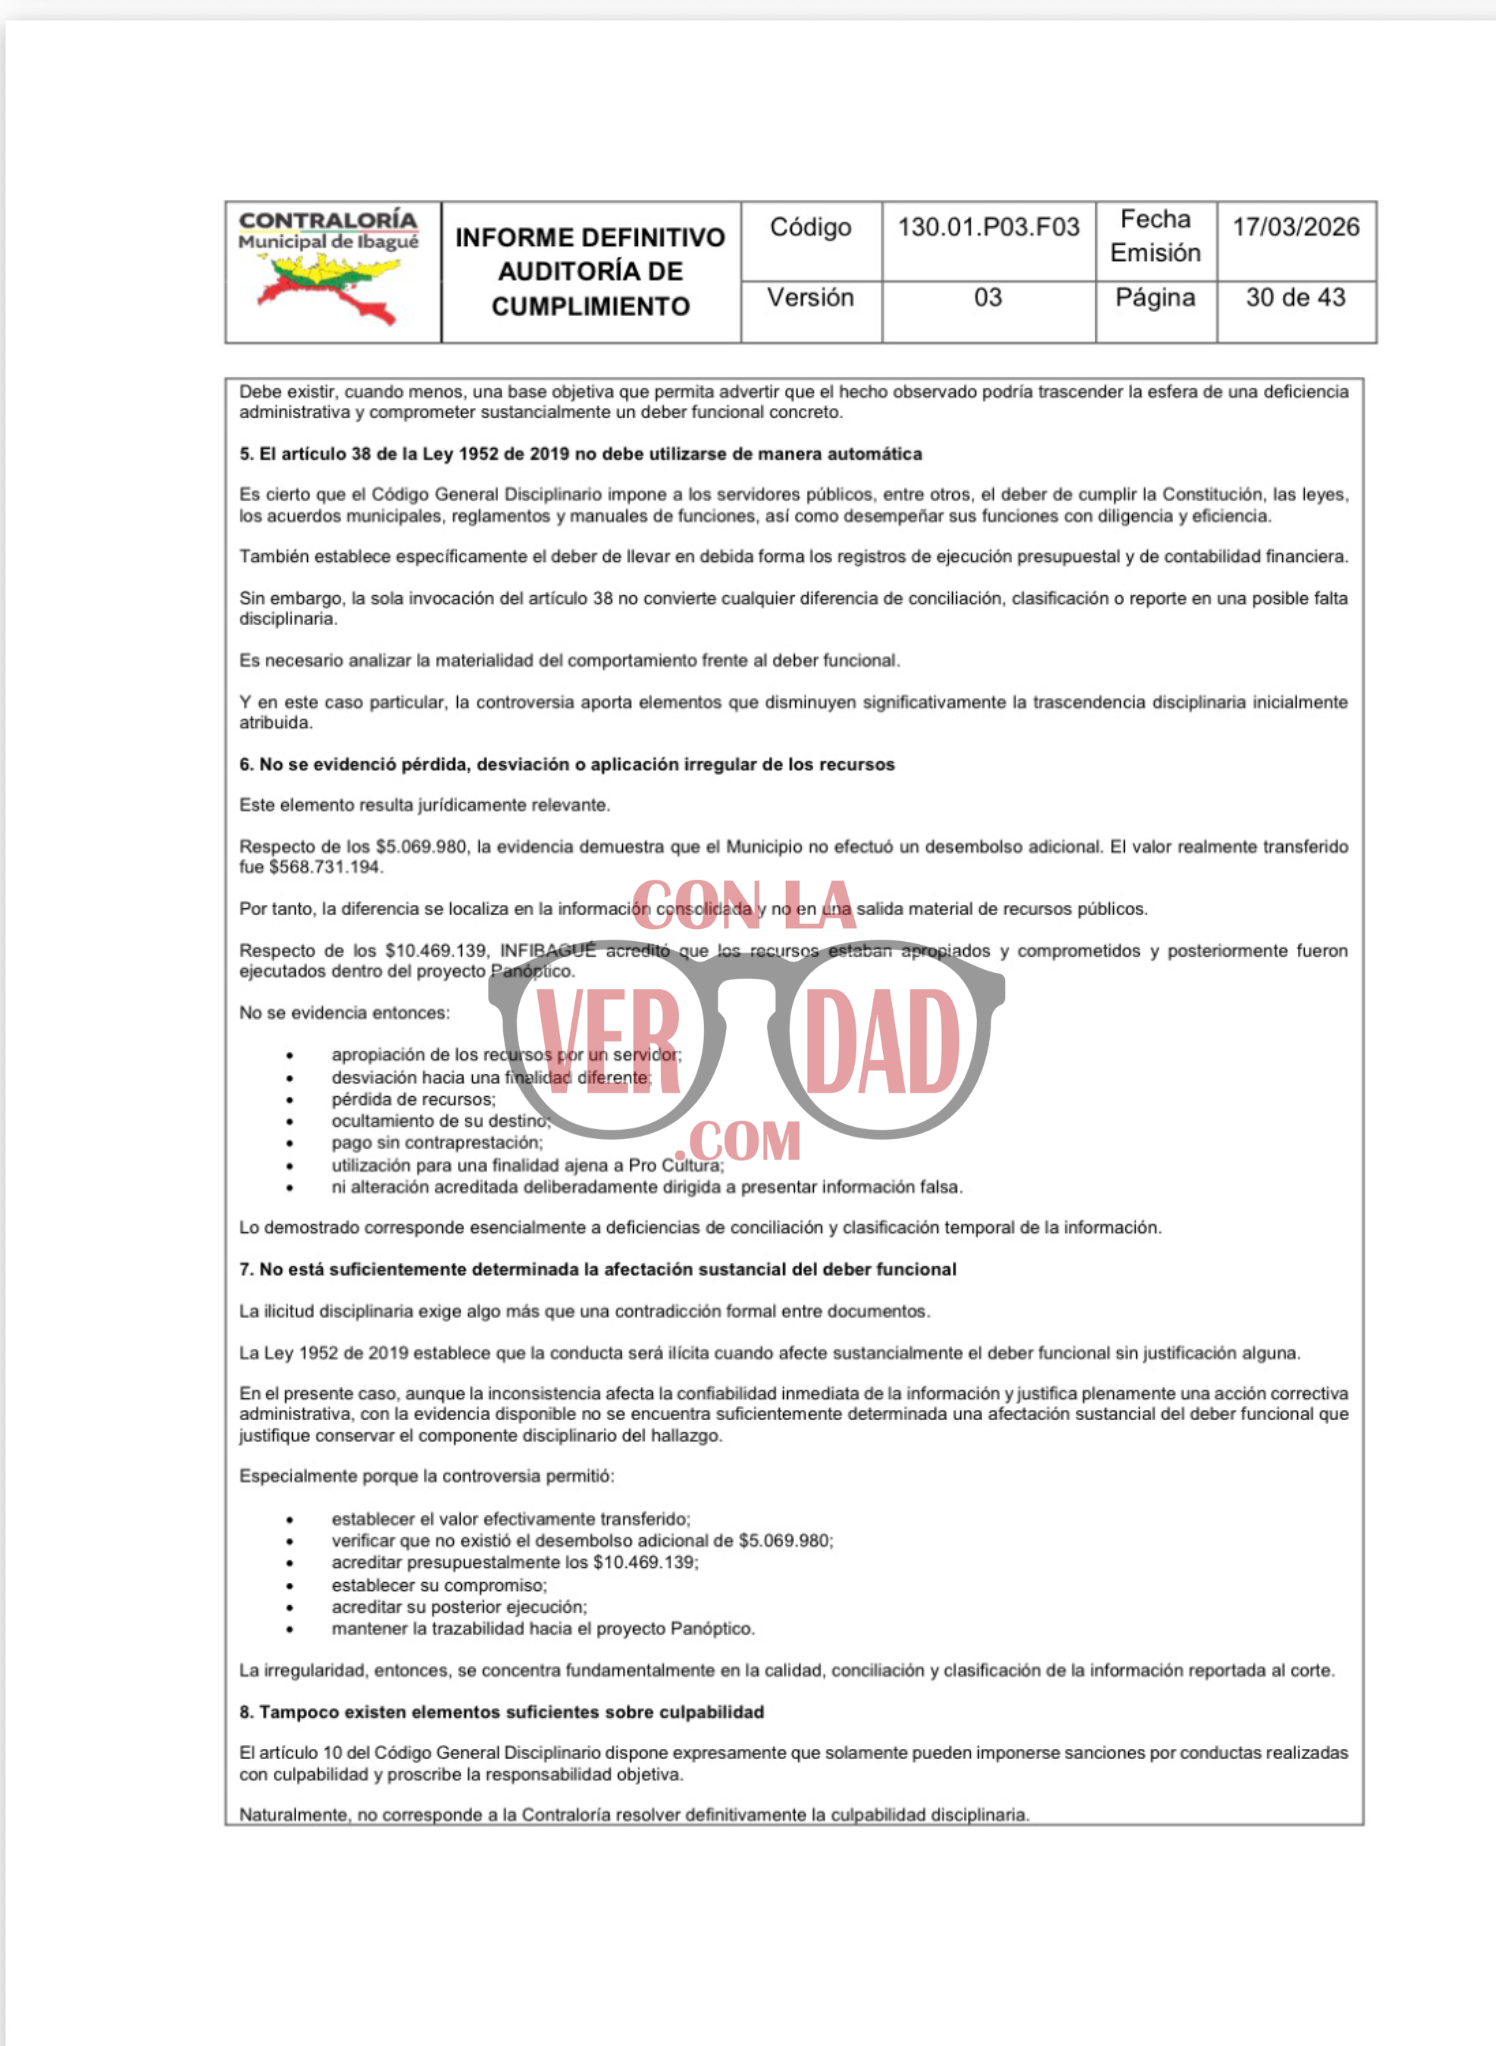
La auditoría encontró una diferencia de $5.069.980 entre lo que aparecía en una matriz como recursos recibidos por Infibagué y lo que acreditaban los soportes bancarios. Mientras el consolidado registraba $573.801.174, la transferencia municipal demostrada fue de $568.731.194.
Pero hubo otra inconsistencia. Se reportaron $109.866.567 como ejecutados, aunque al corte de la auditoría la ejecución material acreditada era de $99.397.428. Los $10.469.139 restantes correspondían a un contrato de vigilancia que todavía estaba en ejecución en ese momento. Aun así, la Contraloría mantuvo el hallazgo administrativo porque los reportes no diferenciaban adecuadamente entre dinero transferido, compromisos contractuales y ejecución material de los gastos.

El panorama presupuestal de la estampilla Pro-Cultura también dejó cifras que llamaron la atención de los investigadores. Durante la vigencia examinada hubo recursos disponibles por $4.771 millones, de los cuales se comprometieron $4.567 millones, equivalentes al 95,73 %. Sin embargo, los pagos realizados durante 2025 fueron de $2.807 millones, mientras que $1.759.930.329 quedaron como reservas y se ejecutarán en 2026.
 La responsabilidad de este sector recae en la Secretaría de Cultura, encabezada por Mauricio Hernández Cala. El informe dejó expuesto el rezago entre los compromisos presupuestales y los pagos efectuados durante la vigencia auditada. Los casi $1.760 millones de recursos de Pro-Cultura quedaron para ejecución en el año siguiente.
La Contraloría señaló la necesidad de fortalecer la programación y el seguimiento para que los dineros no se queden solamente comprometidos en el papel, sino que su ejecución pueda verificarse de manera clara y oportuna.