Contraloría rajó a la Sec. de Planeación de Ibagué por millonarios contratos y cobros excesivos del predial
La Contraloría encontró fallas que terminaron afectando el bolsillo de los contribuyentes.
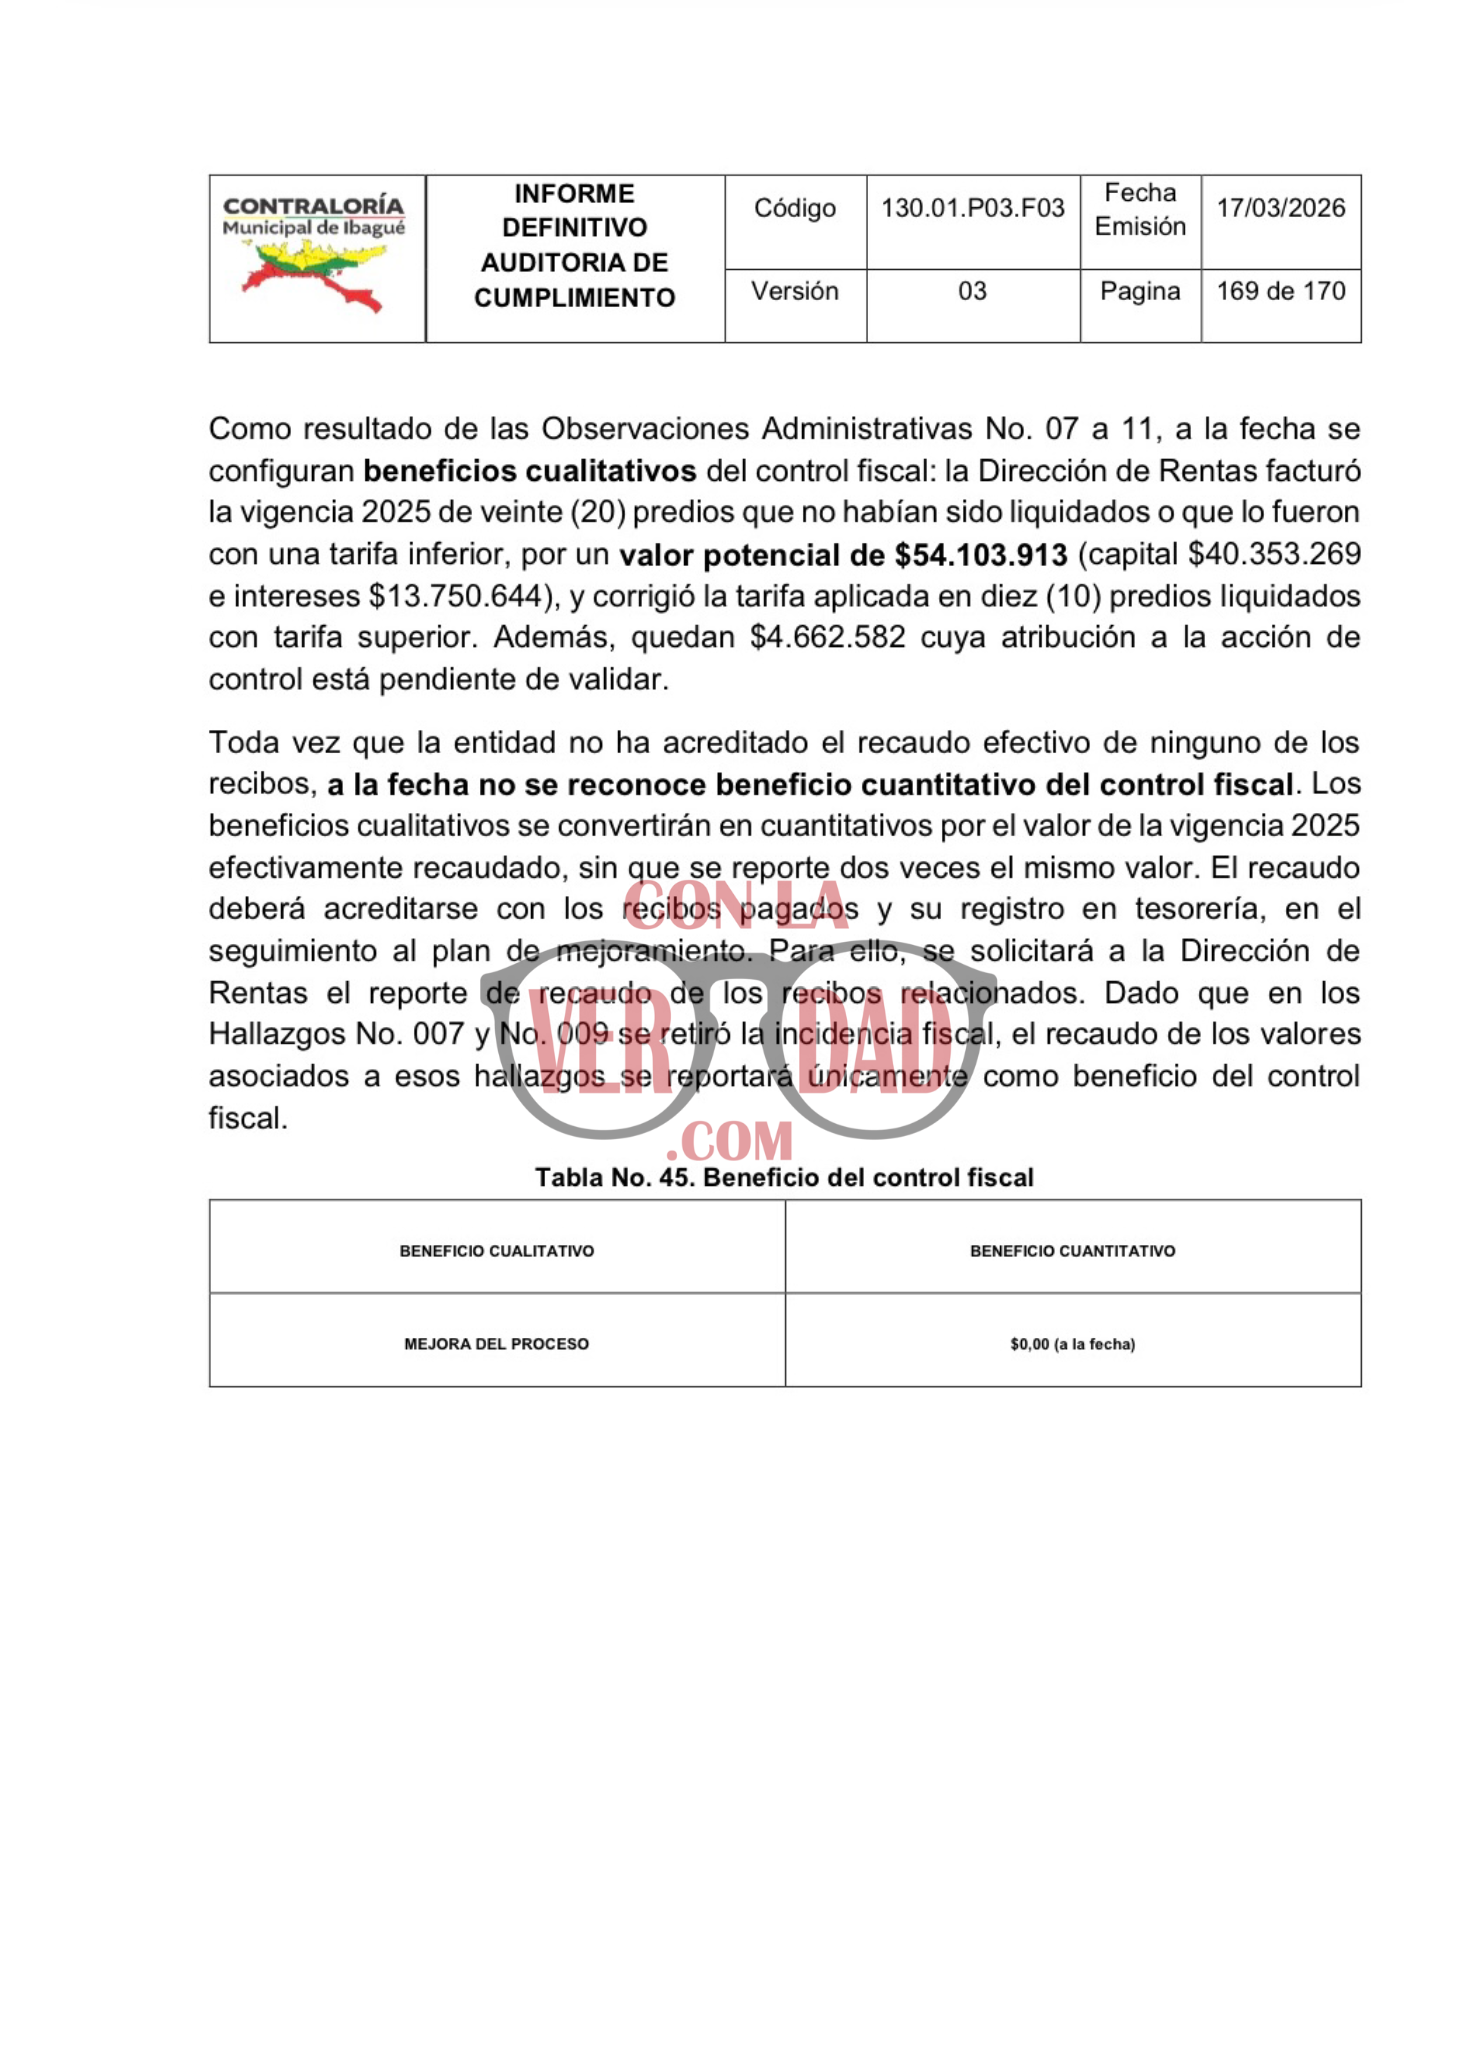
Conlaverdad.com conoció en exclusiva, el informe definitivo de auditoría de la Contraloría de Ibagué a la administración de Johana Aranda, sobre el polémico proceso de actualización catastral, que provocó inconformidad entre propietarios y contribuyentes por los cambios en los avalúos de sus inmuebles y el incremento en el impuesto predial. El proceso estuvo liderado por la Secretaría de Planeación Municipal, dirigida por Daniela Cabrera.
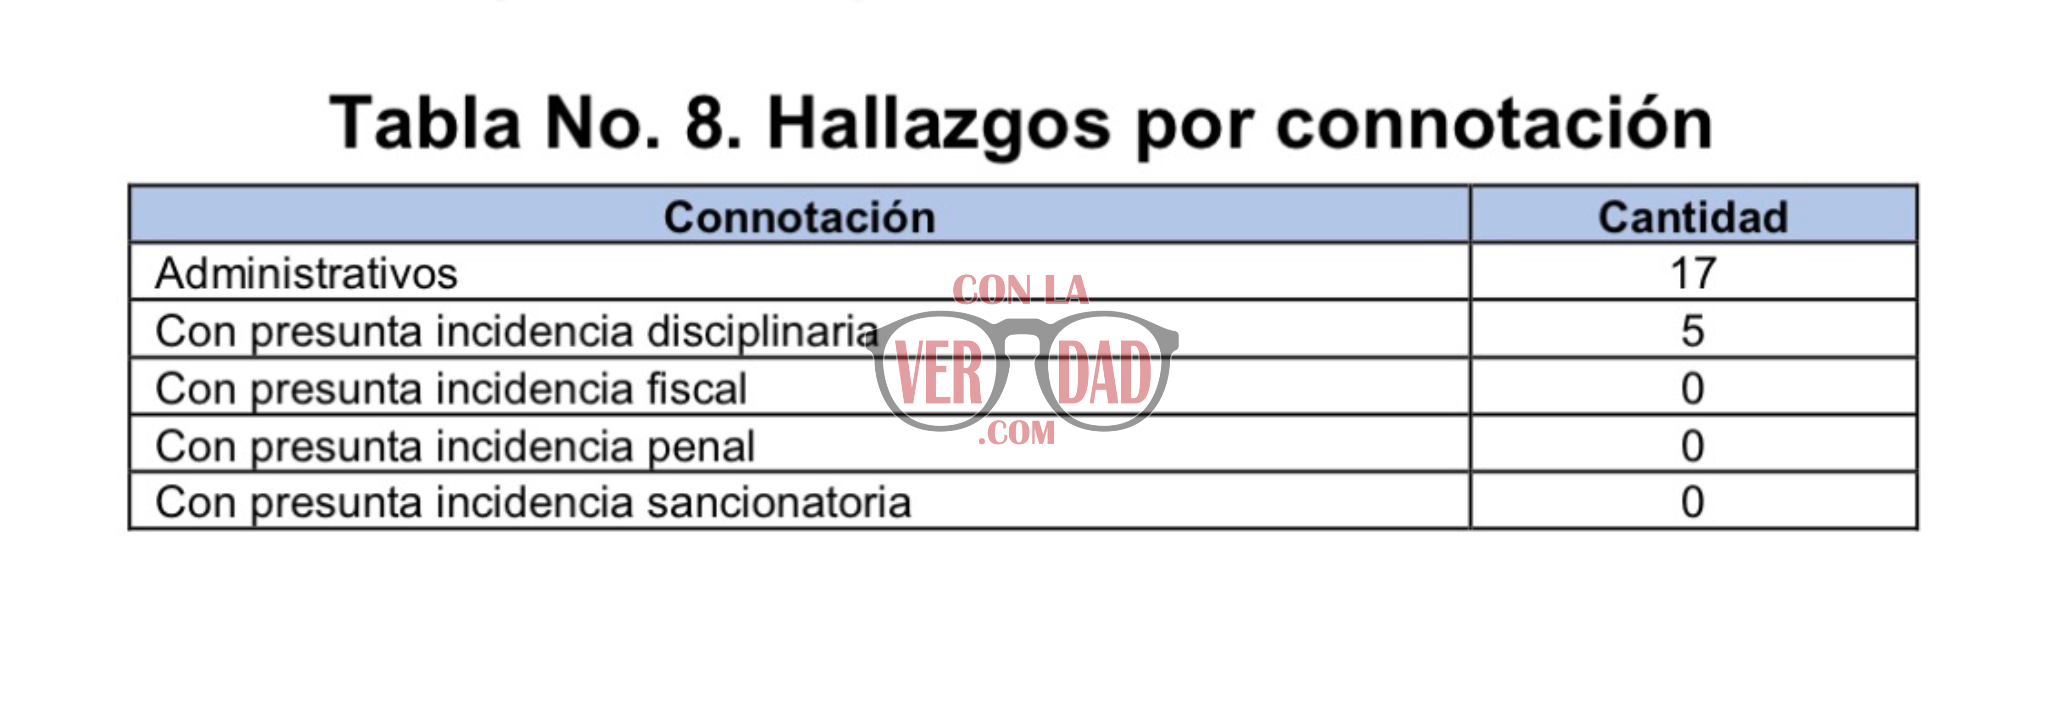
El informe consolidó 17 hallazgos administrativos en la auditoría, cinco de ellos con presunta incidencia disciplinaria. No se establecieron hallazgos con incidencia fiscal. Esto último no elimina las irregularidades administrativas encontradas ni significa que los cobros en exceso a los contribuyentes hayan sido devueltos: en varios casos, la Contraloría dejó constancia de que la Alcaldía no acreditó la devolución o compensación de los recursos.
 Esté medido logró establecer, que la auditoría detectó graves irregularidades, entre ellas contratos por un valor total de $15.000 millones, correspondientes a la actualización catastral, ejecutada mediante el Contrato 2169 de 2025, por $14.550 millones, y a la interventoría técnica, administrativa y financiera, a través del Contrato 2128 de 2025, por $450 millones.
En la revisión de la información tributaria, el ente de control detectó inconsistencias que comprometieron la liquidación del impuesto predial, desde registros duplicados hasta tarifas superiores a las que correspondían a determinados inmuebles. Uno de los hallazgos más delicados estuvo relacionado con el incumplimiento de los límites de gradualidad establecidos para evitar incrementos excesivos en el tributo.
Según la Contraloría, 1.137 predios fueron liquidados por encima del tope de gradualidad previsto en el Acuerdo 037 de 2025. Al verificar los valores, estableció que en 1.125 de esos inmuebles se determinó un cobro superior al permitido por $75.574.754. Esta situación corresponde a las liquidaciones de 2026 y no a las de 2025.
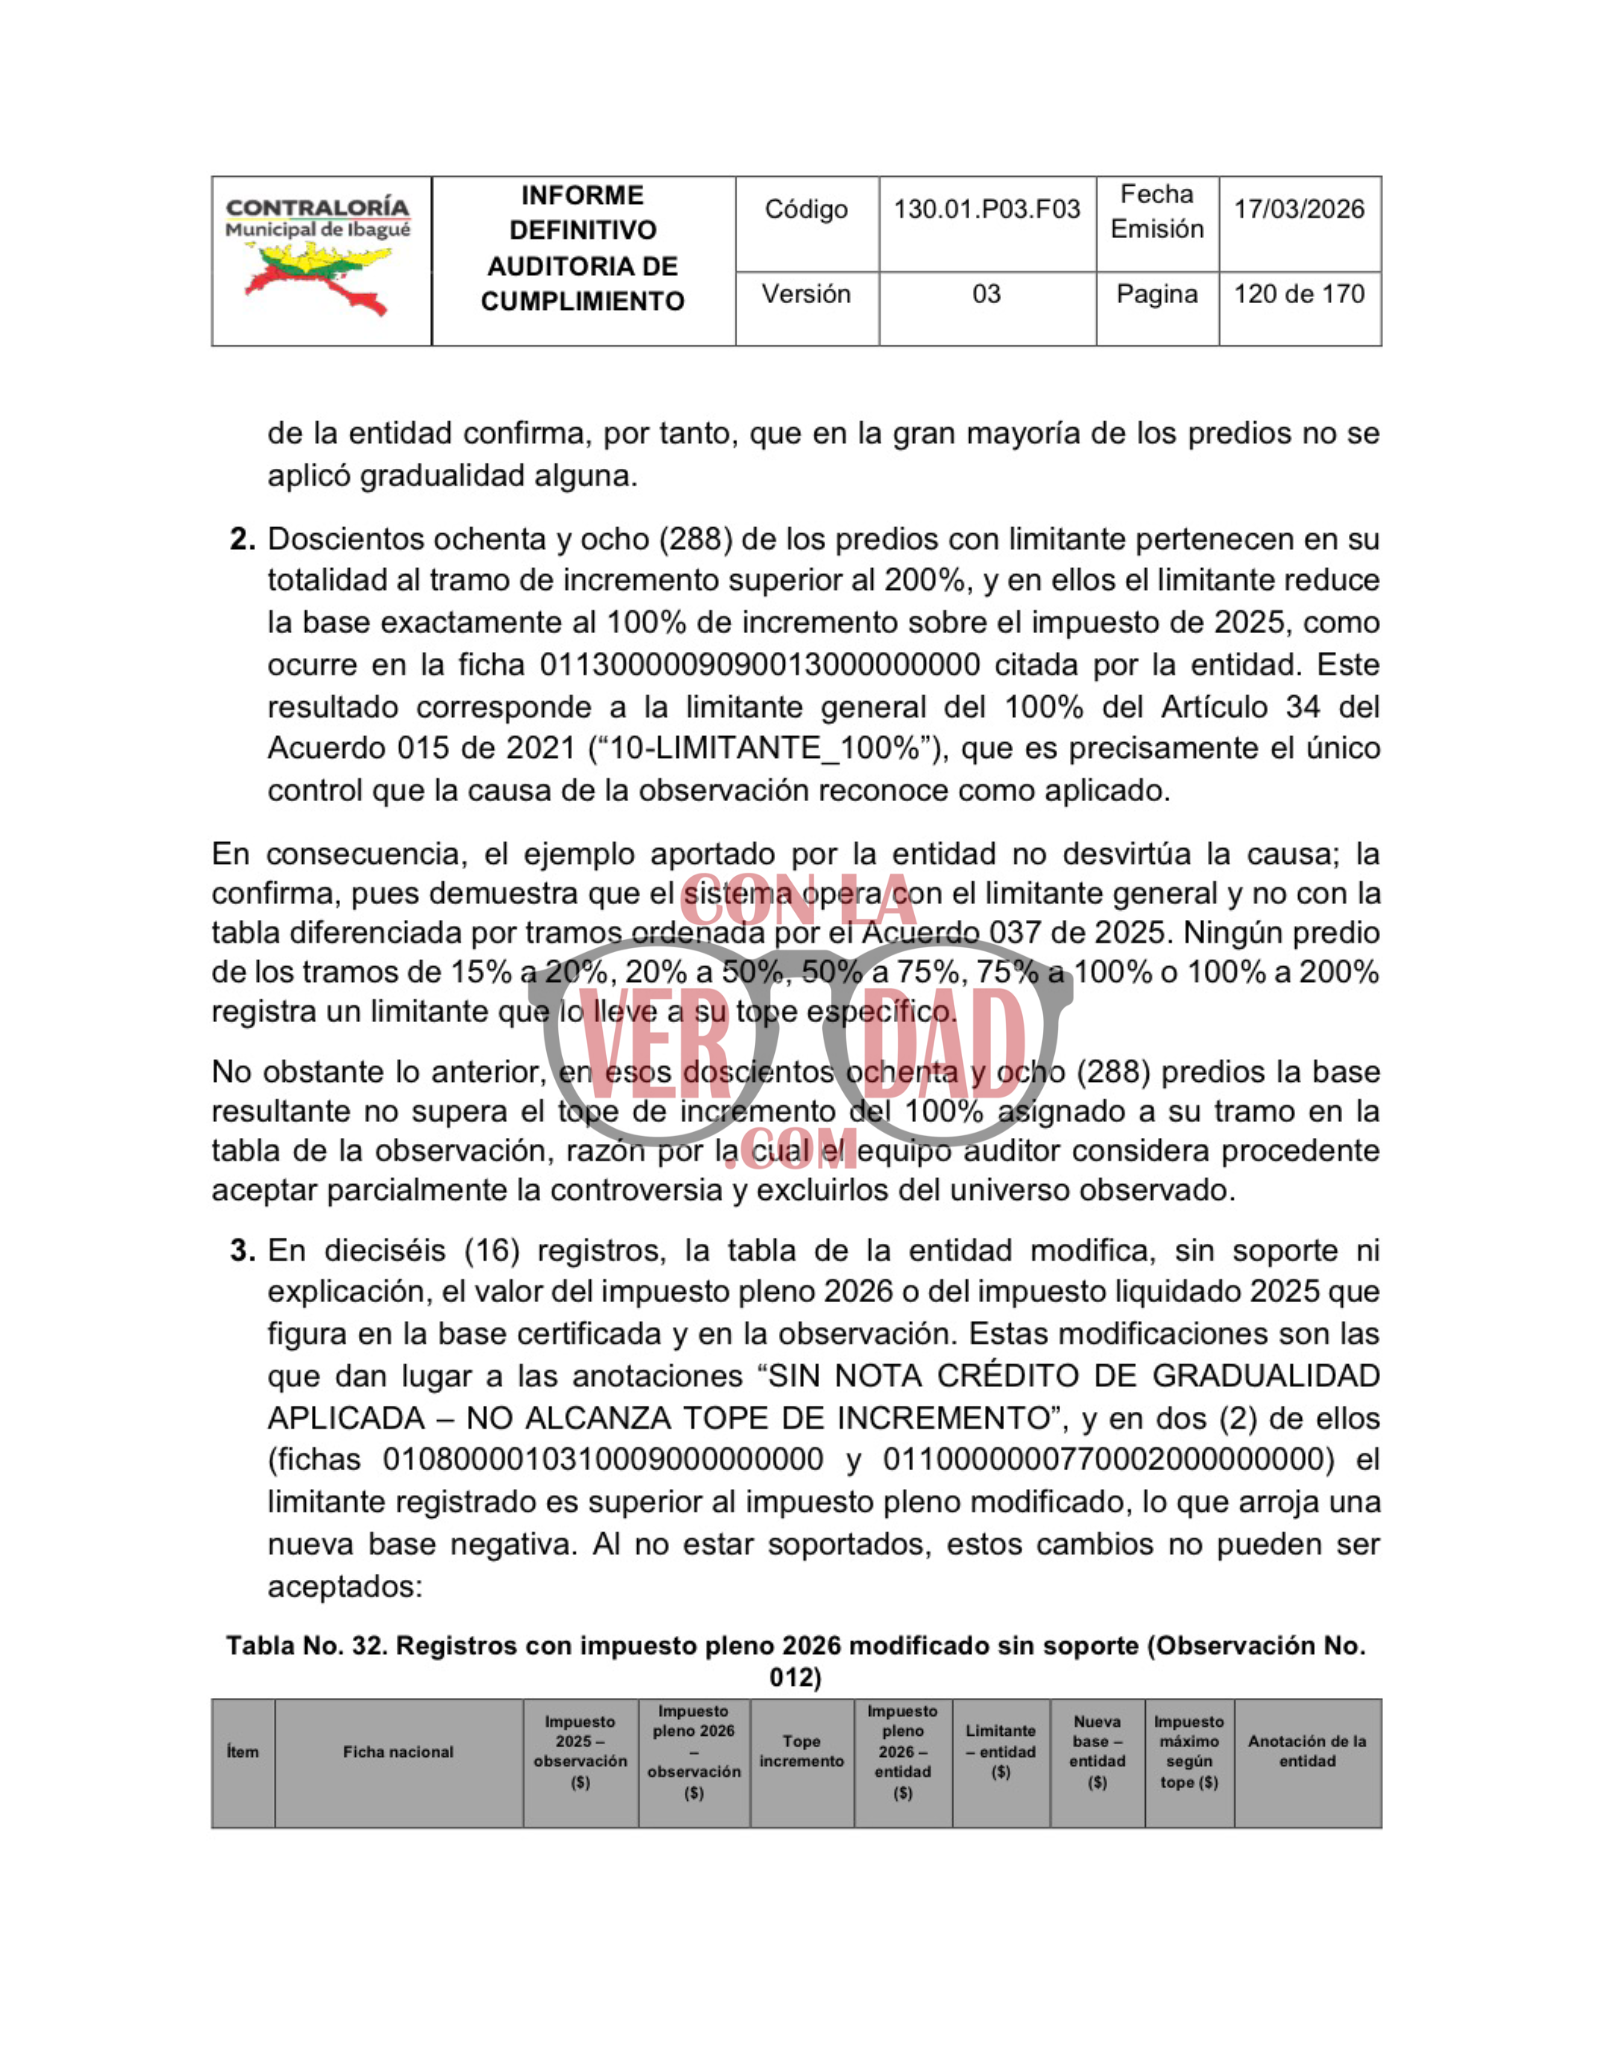
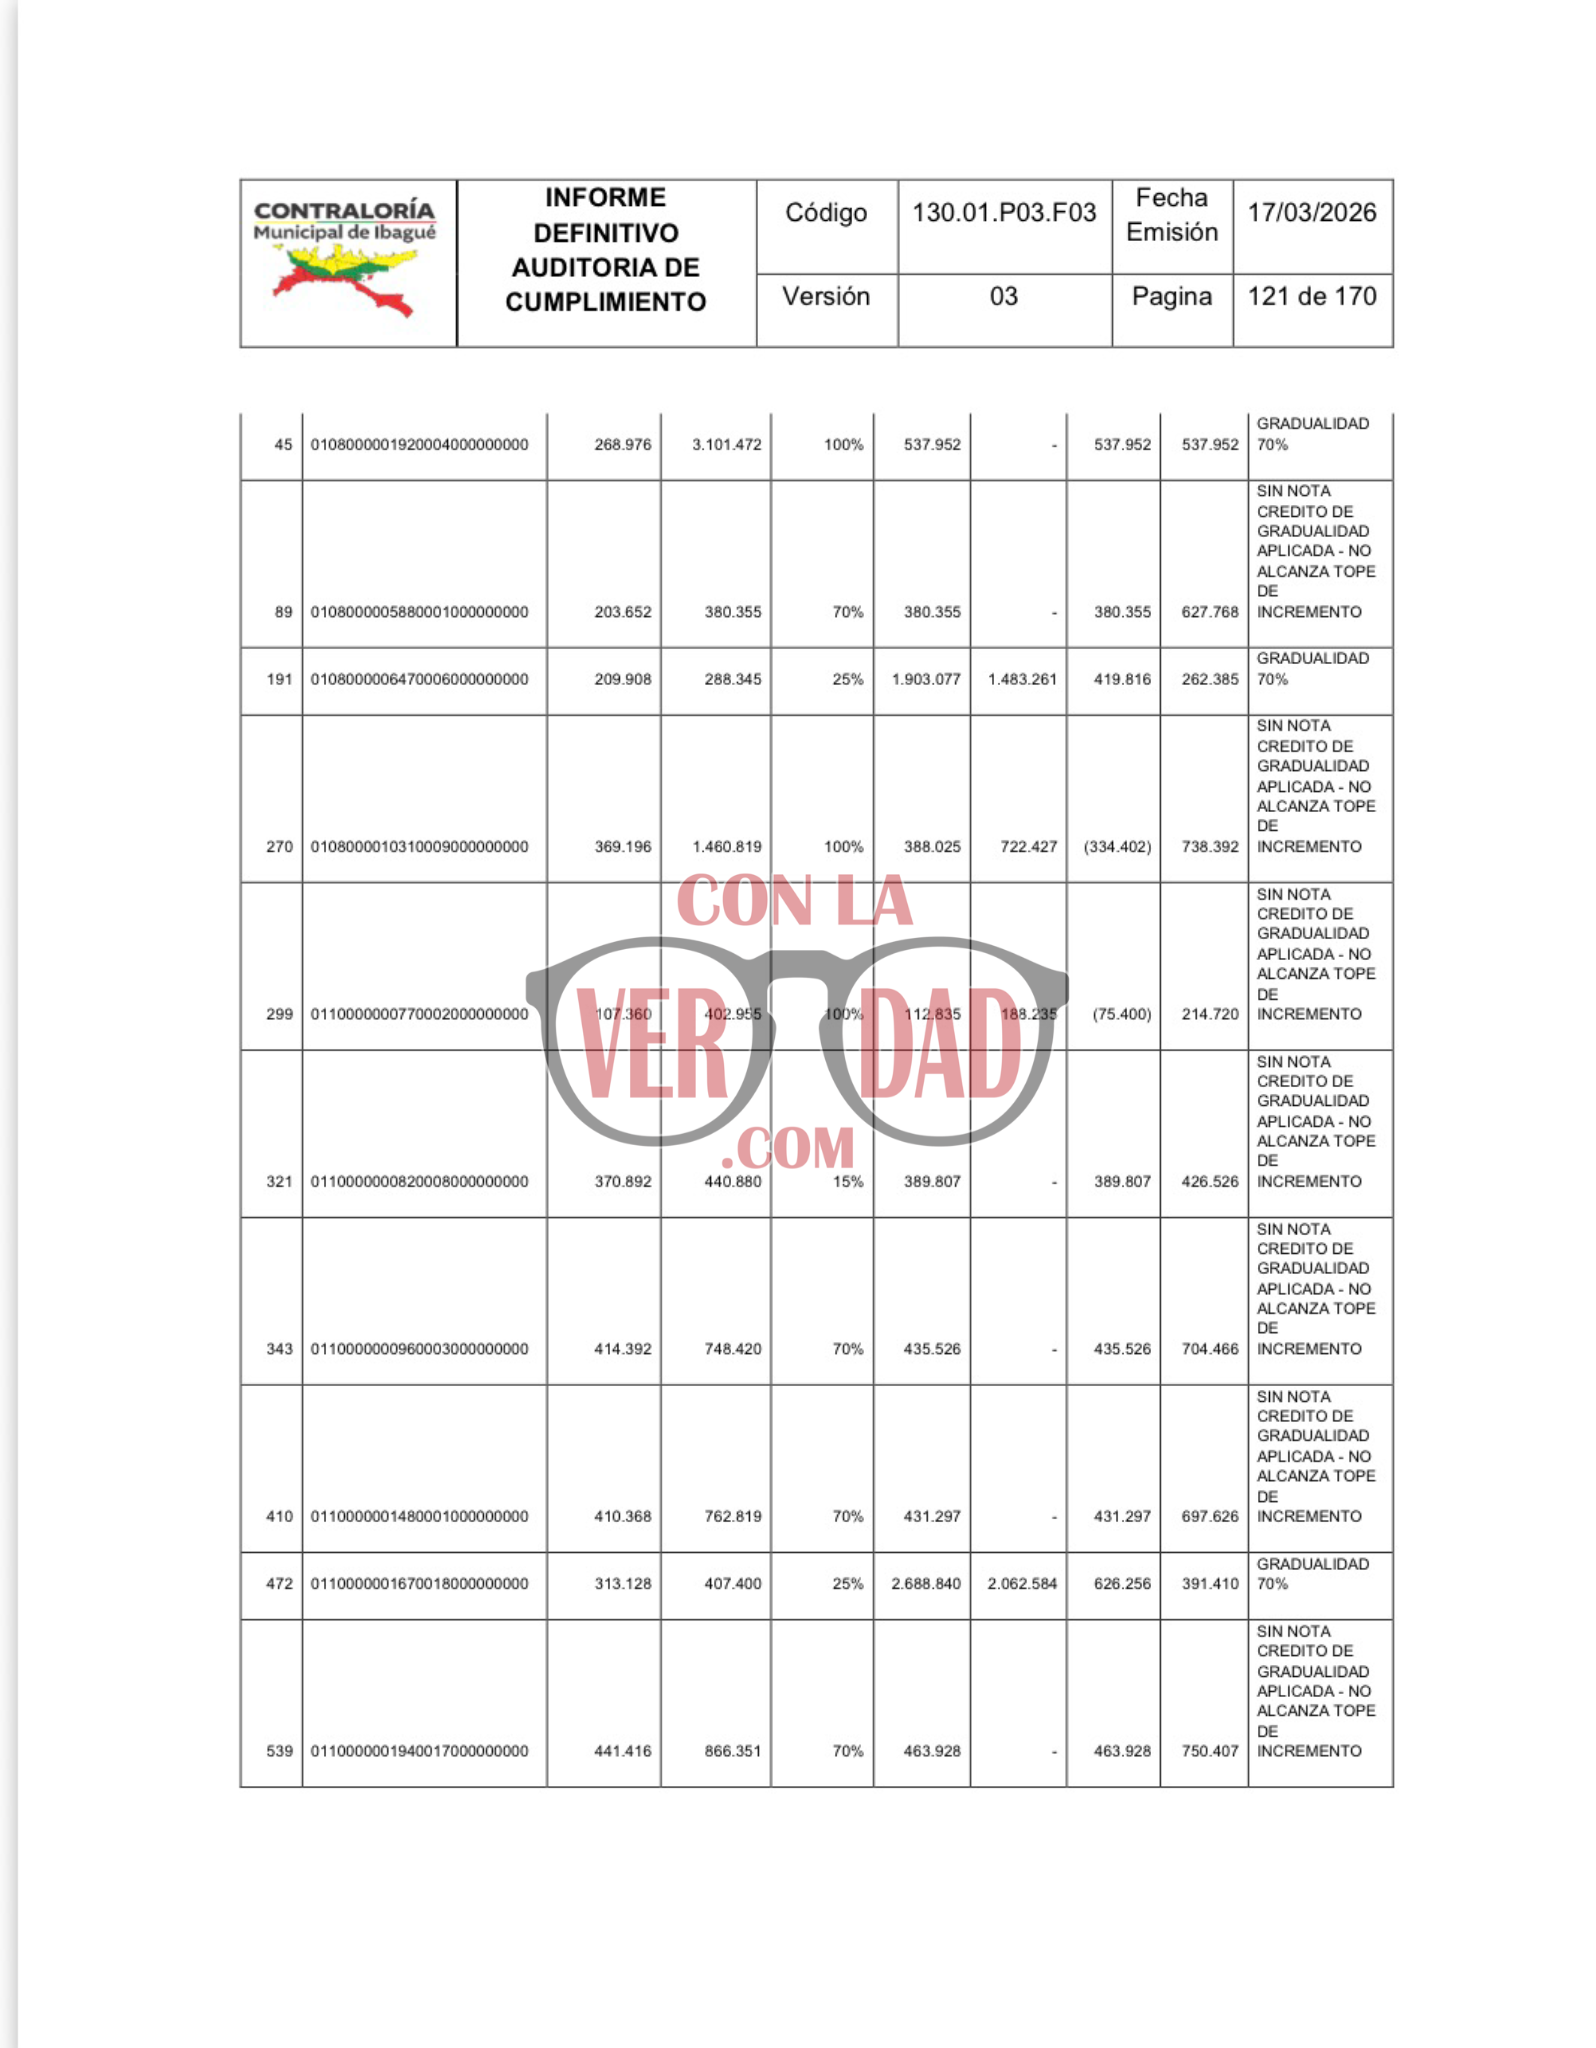
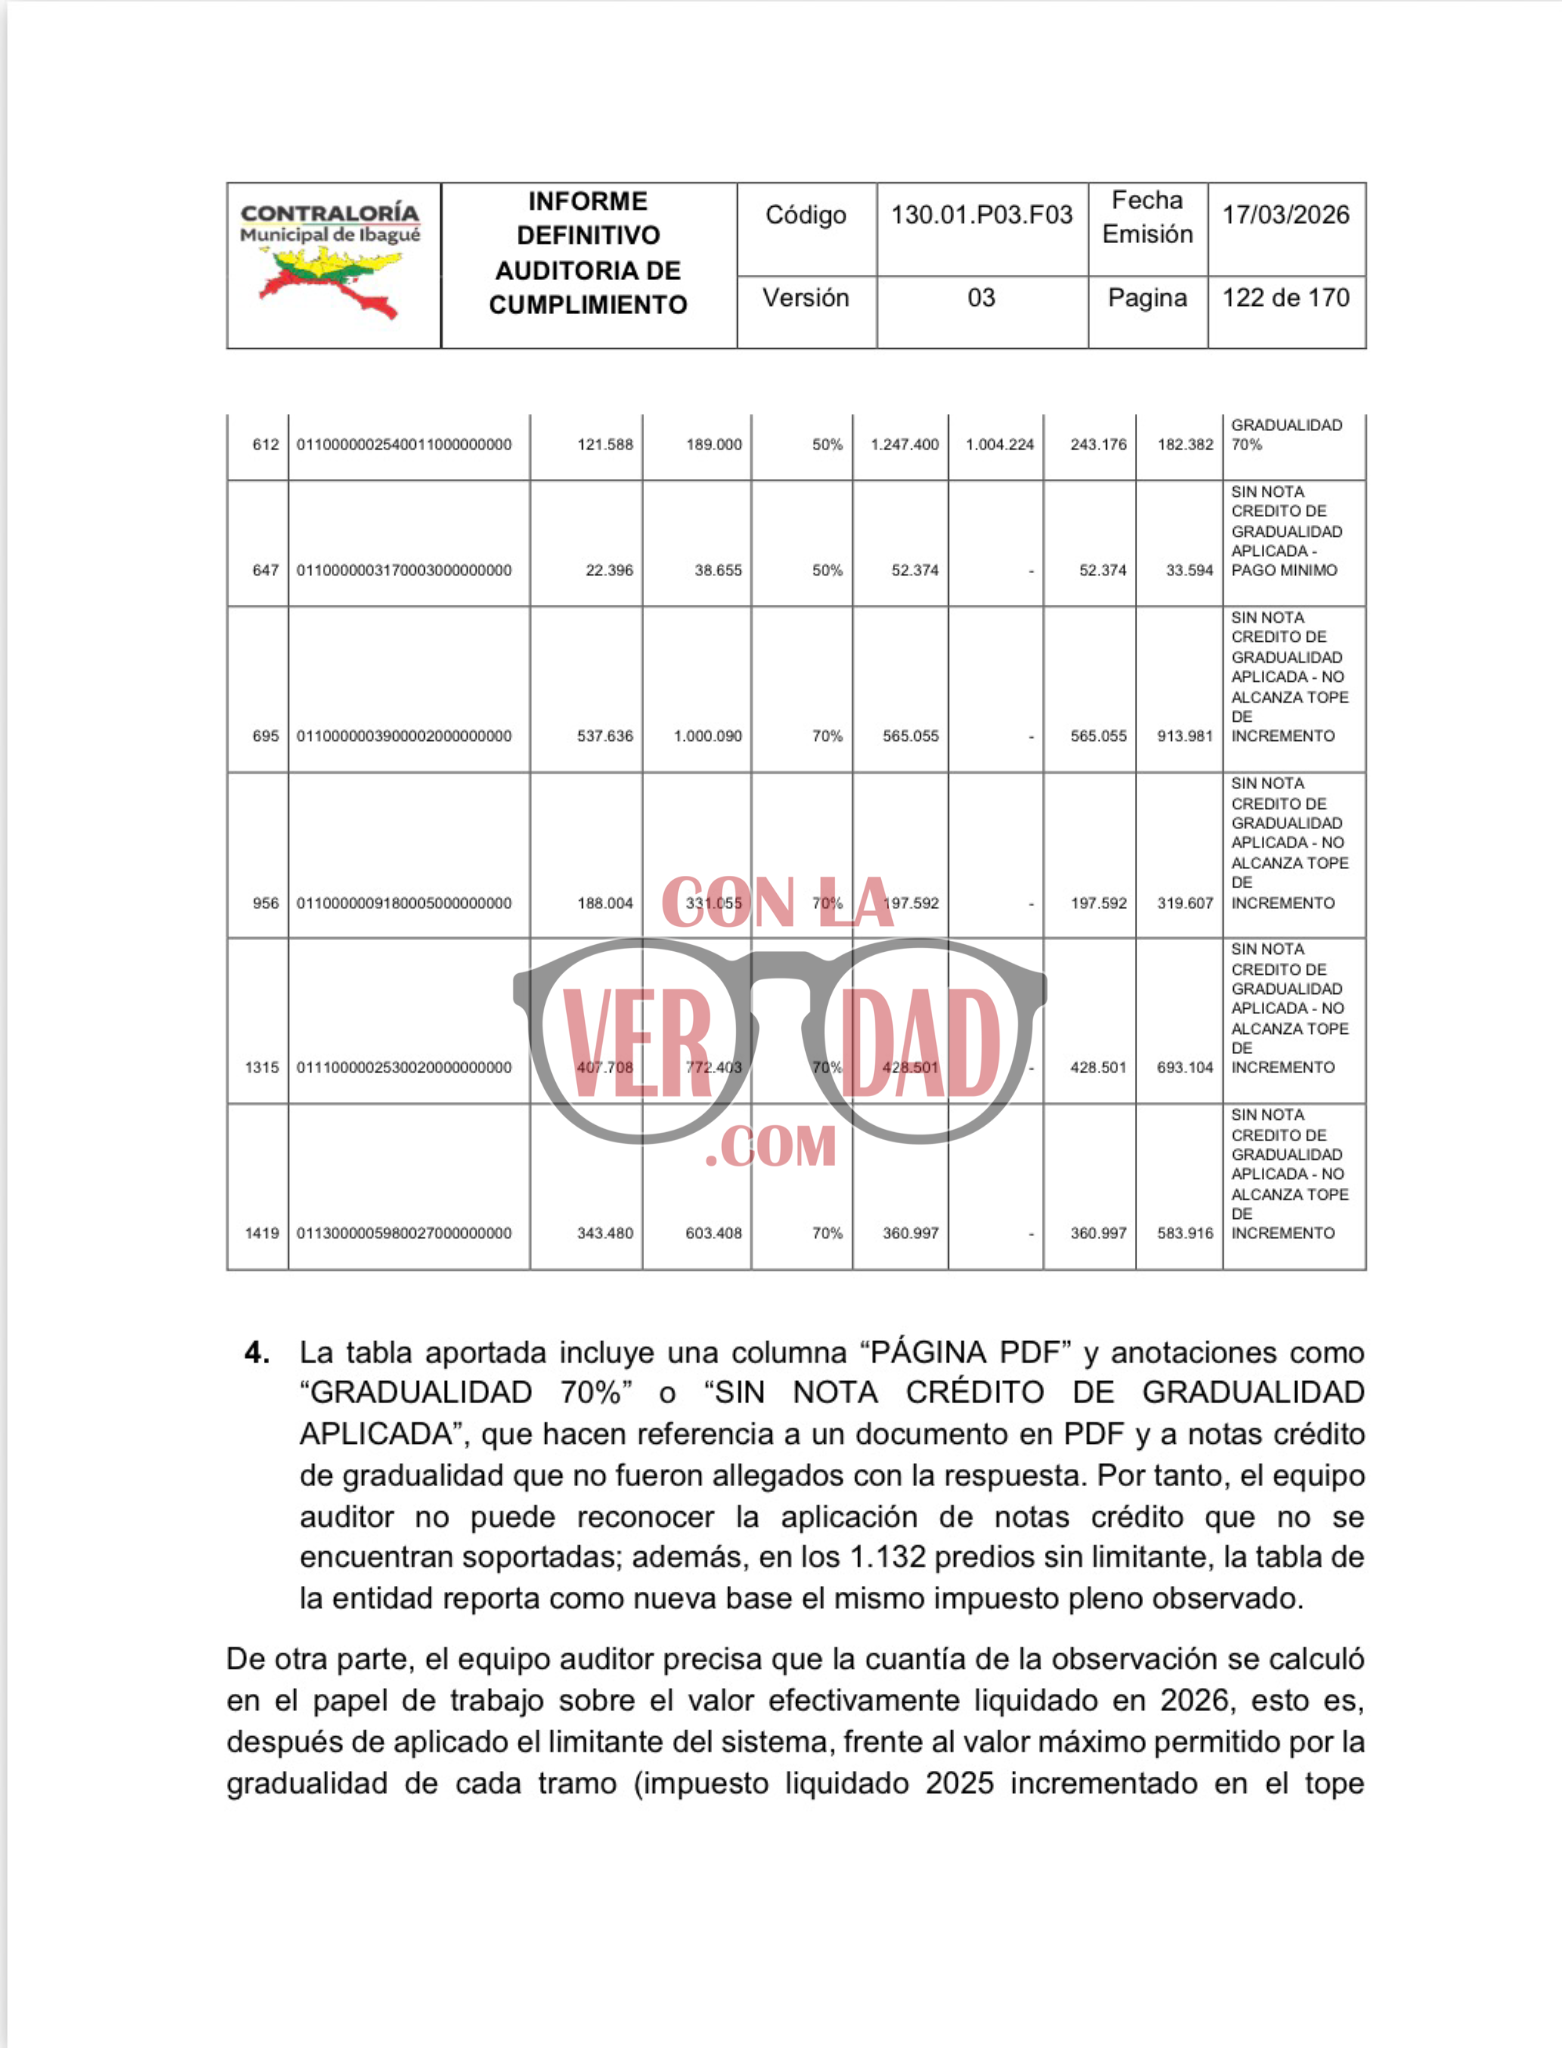
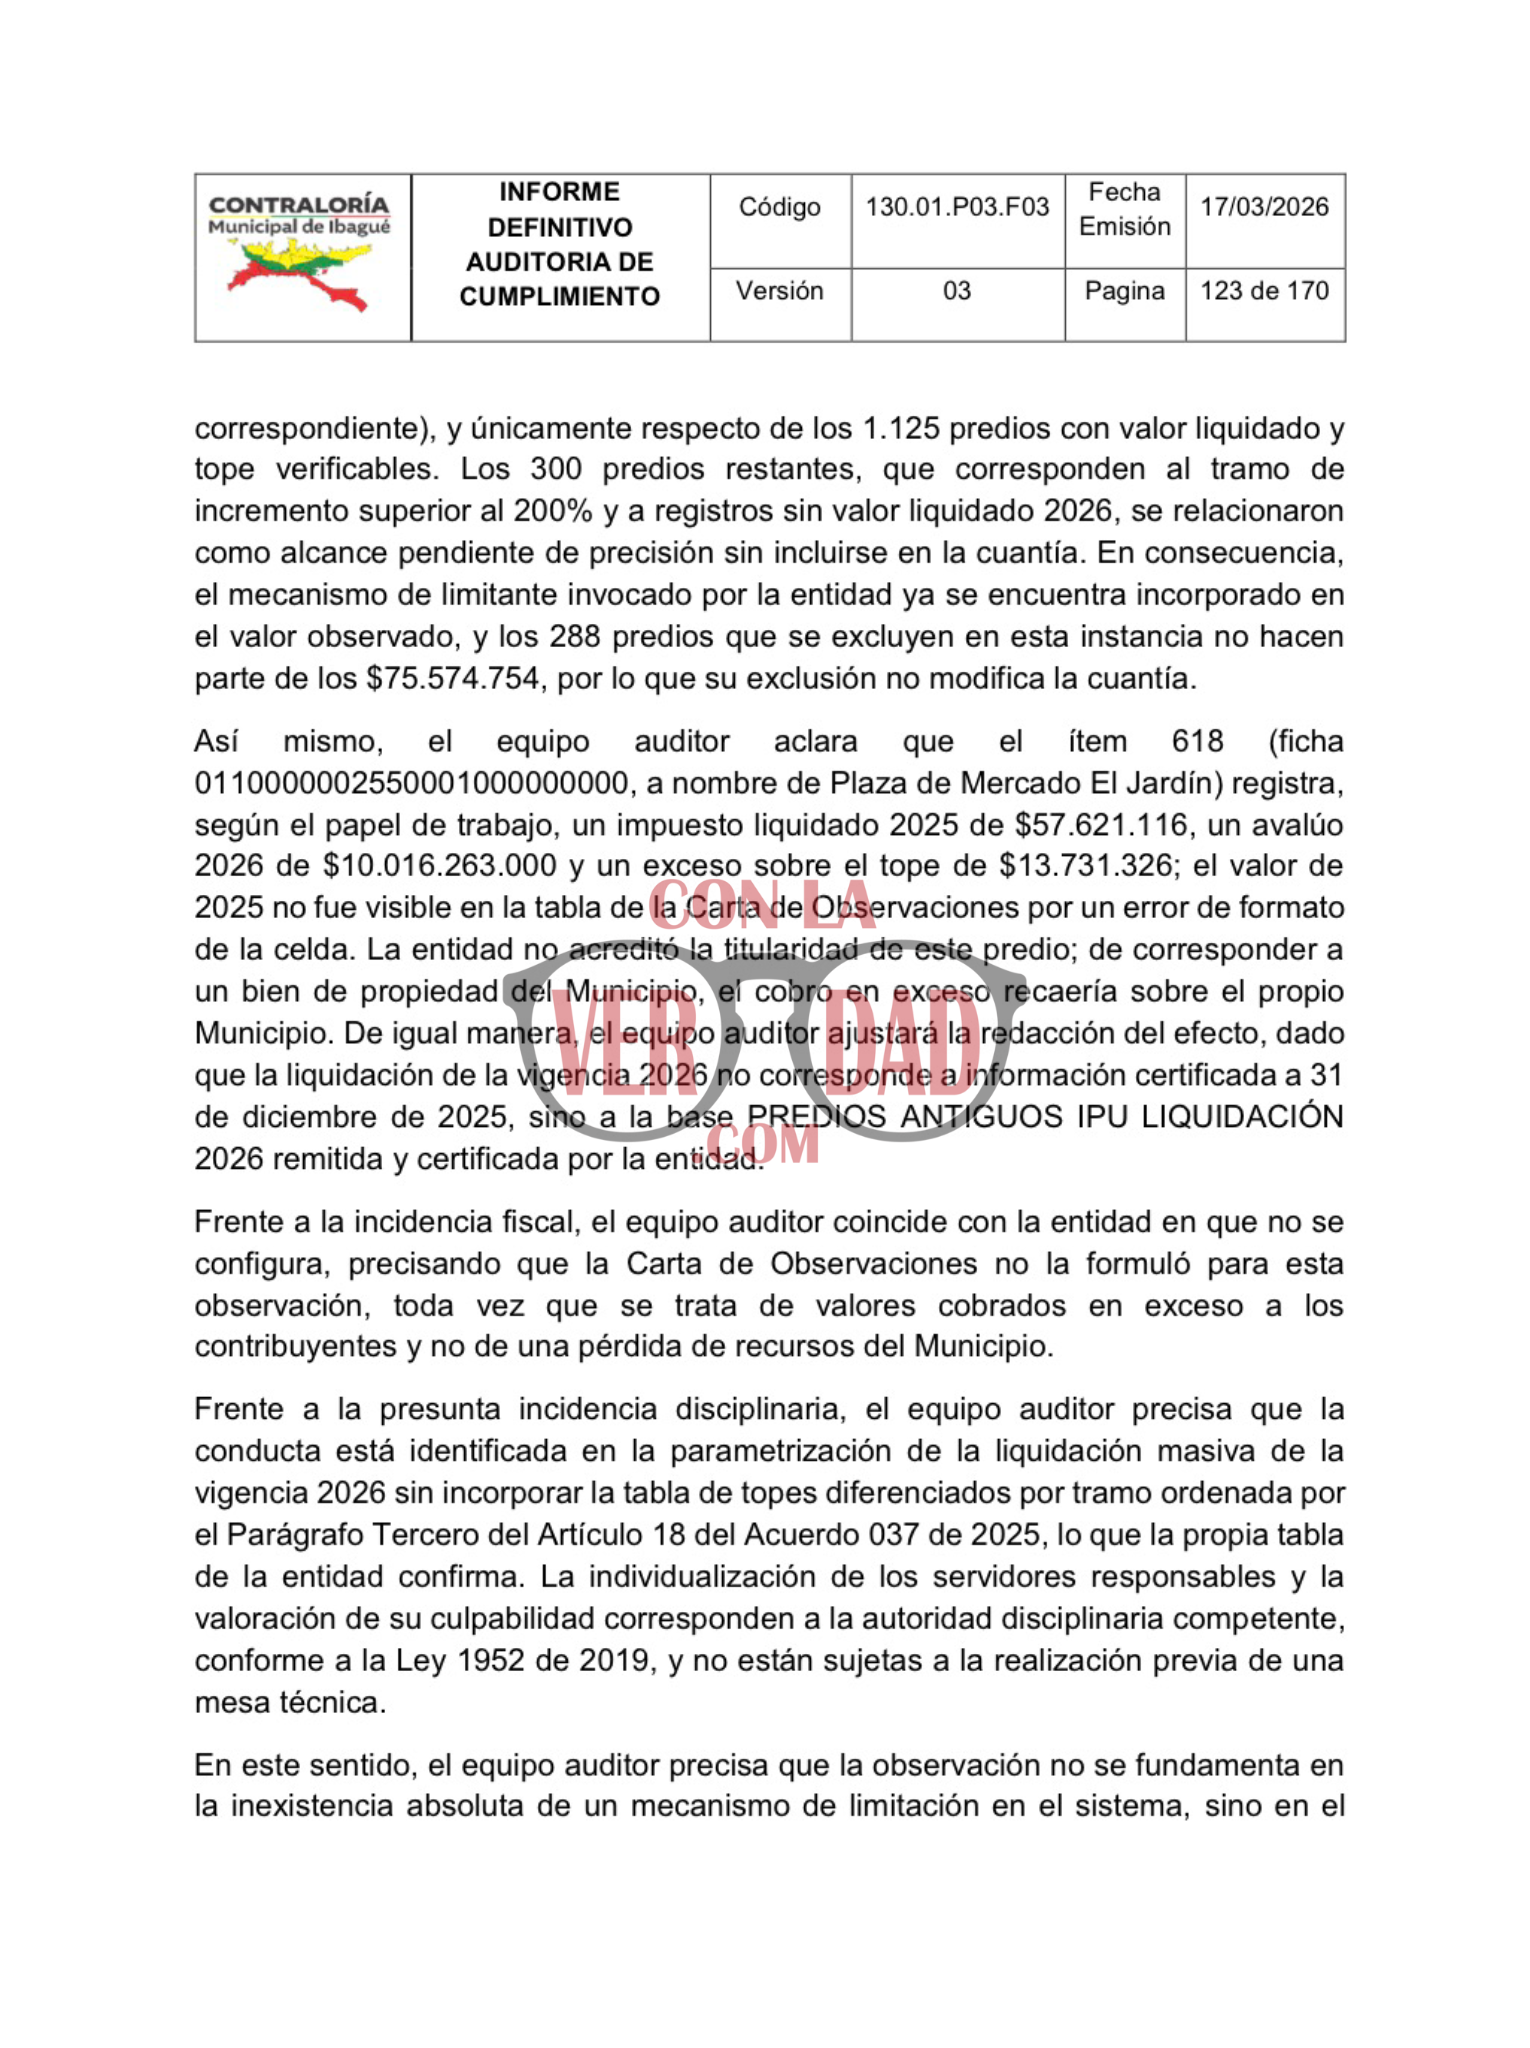
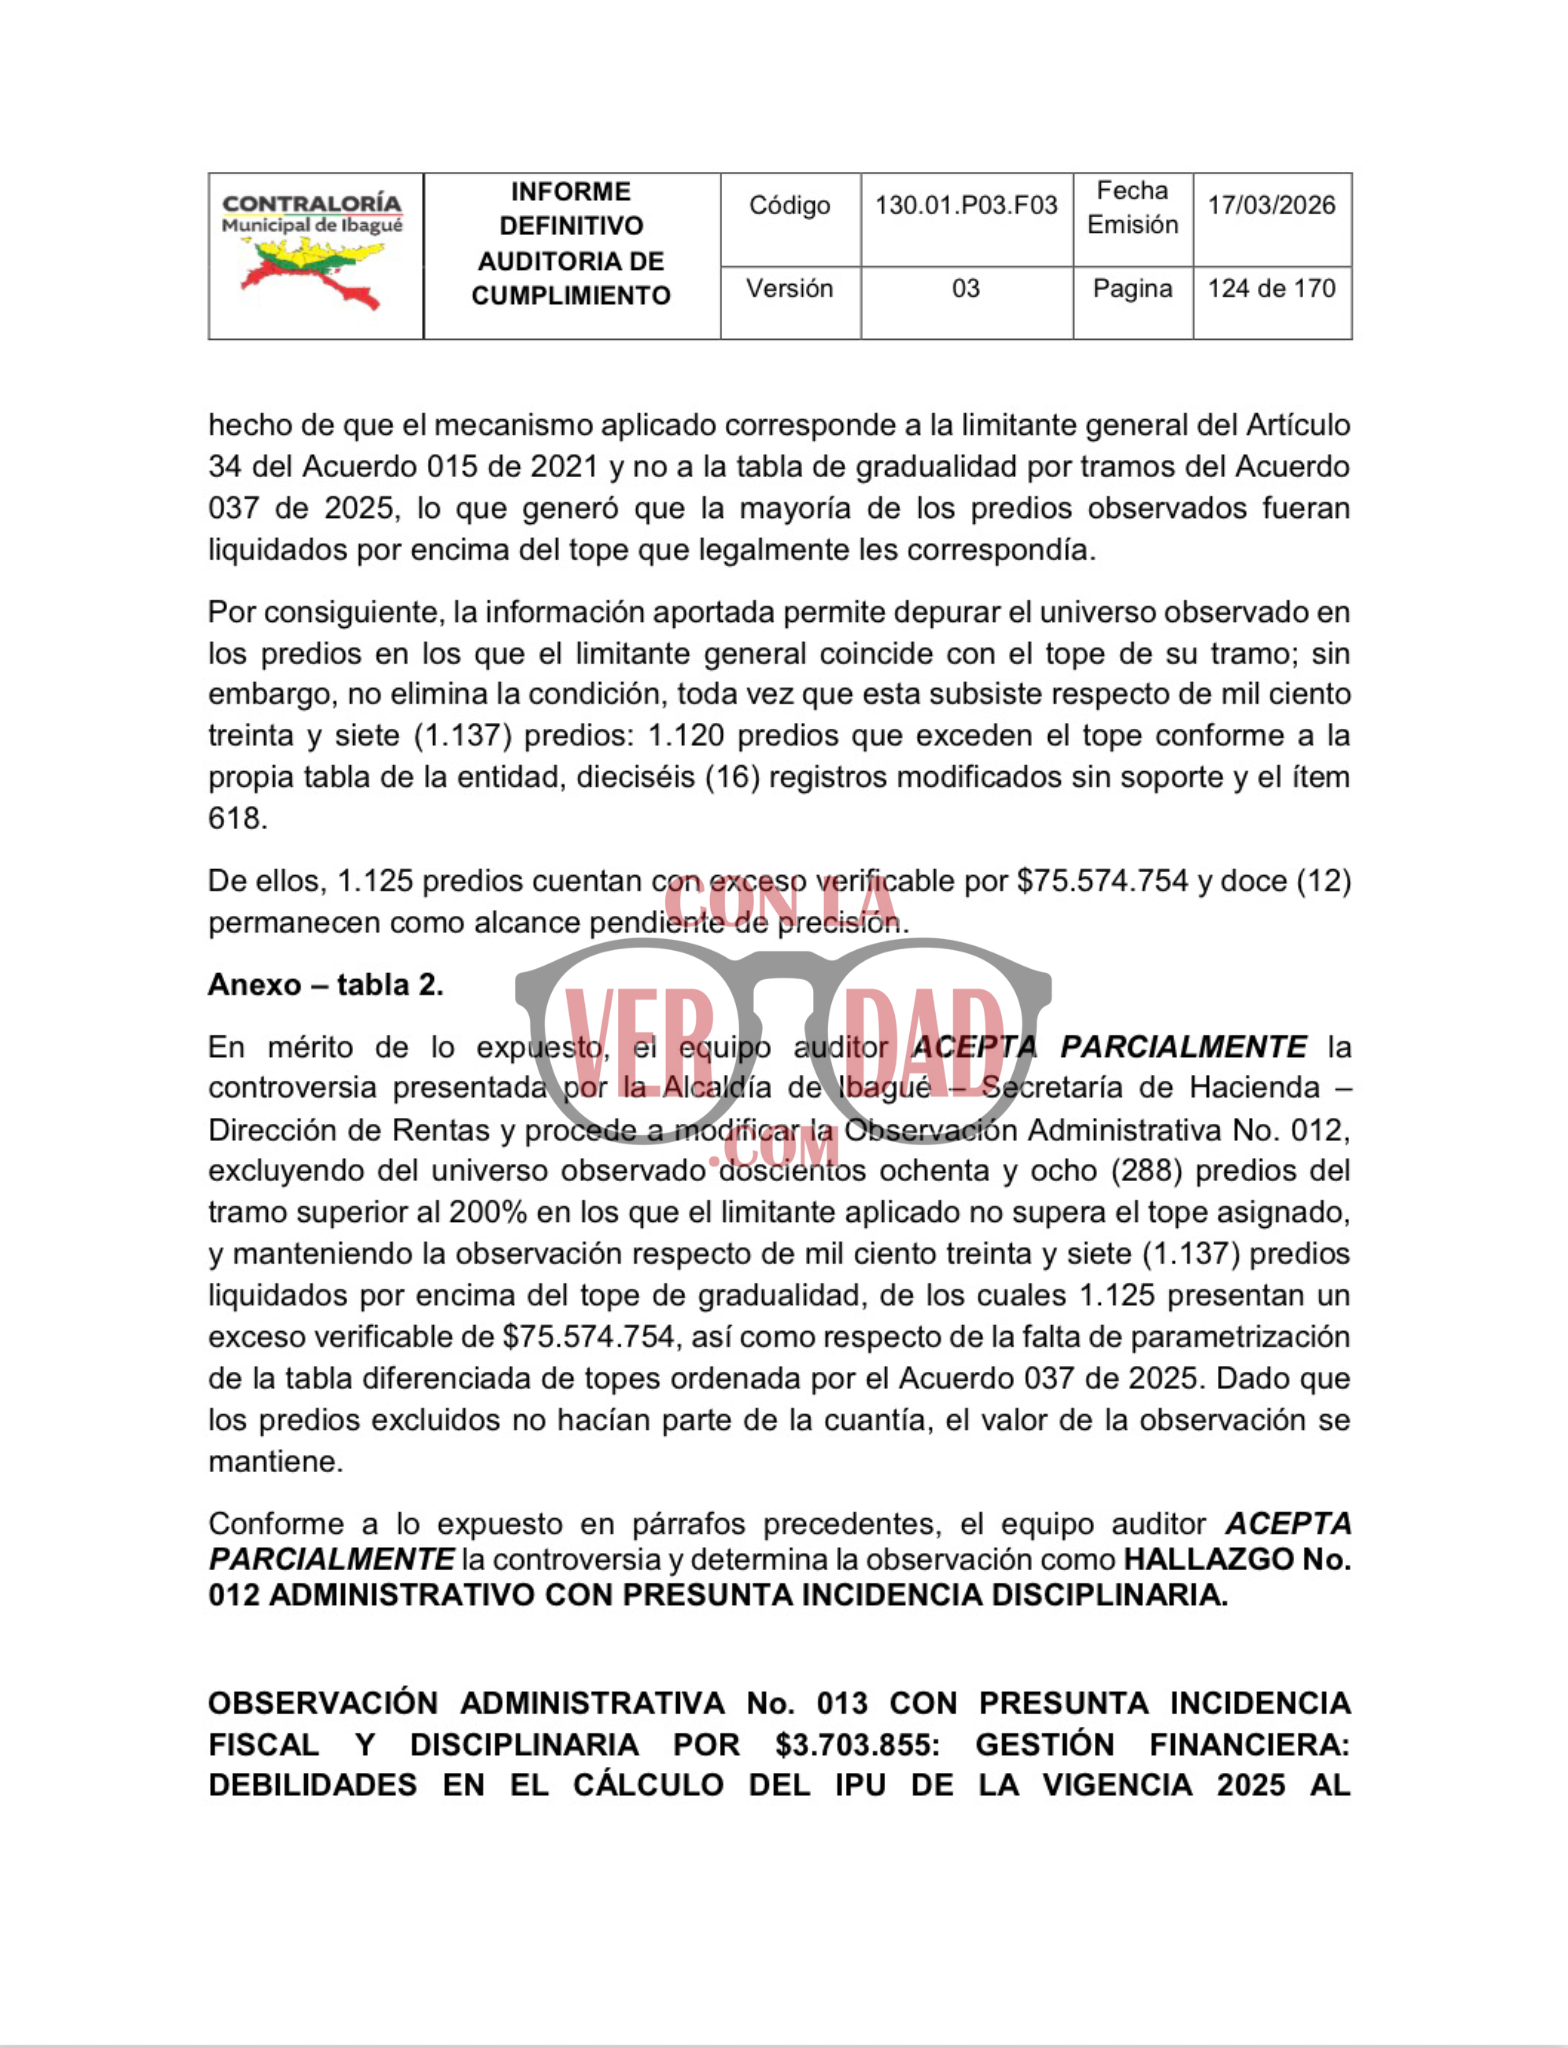
El problema se originó en la aplicación de los límites que debían controlar los incrementos del impuesto, de acuerdo con los rangos establecidos en el acuerdo municipal. Lo anterior significó que el sistema de liquidación no incorporó correctamente los topes diferenciados y terminó generando cobros por encima de los valores permitidos para esos propietarios.
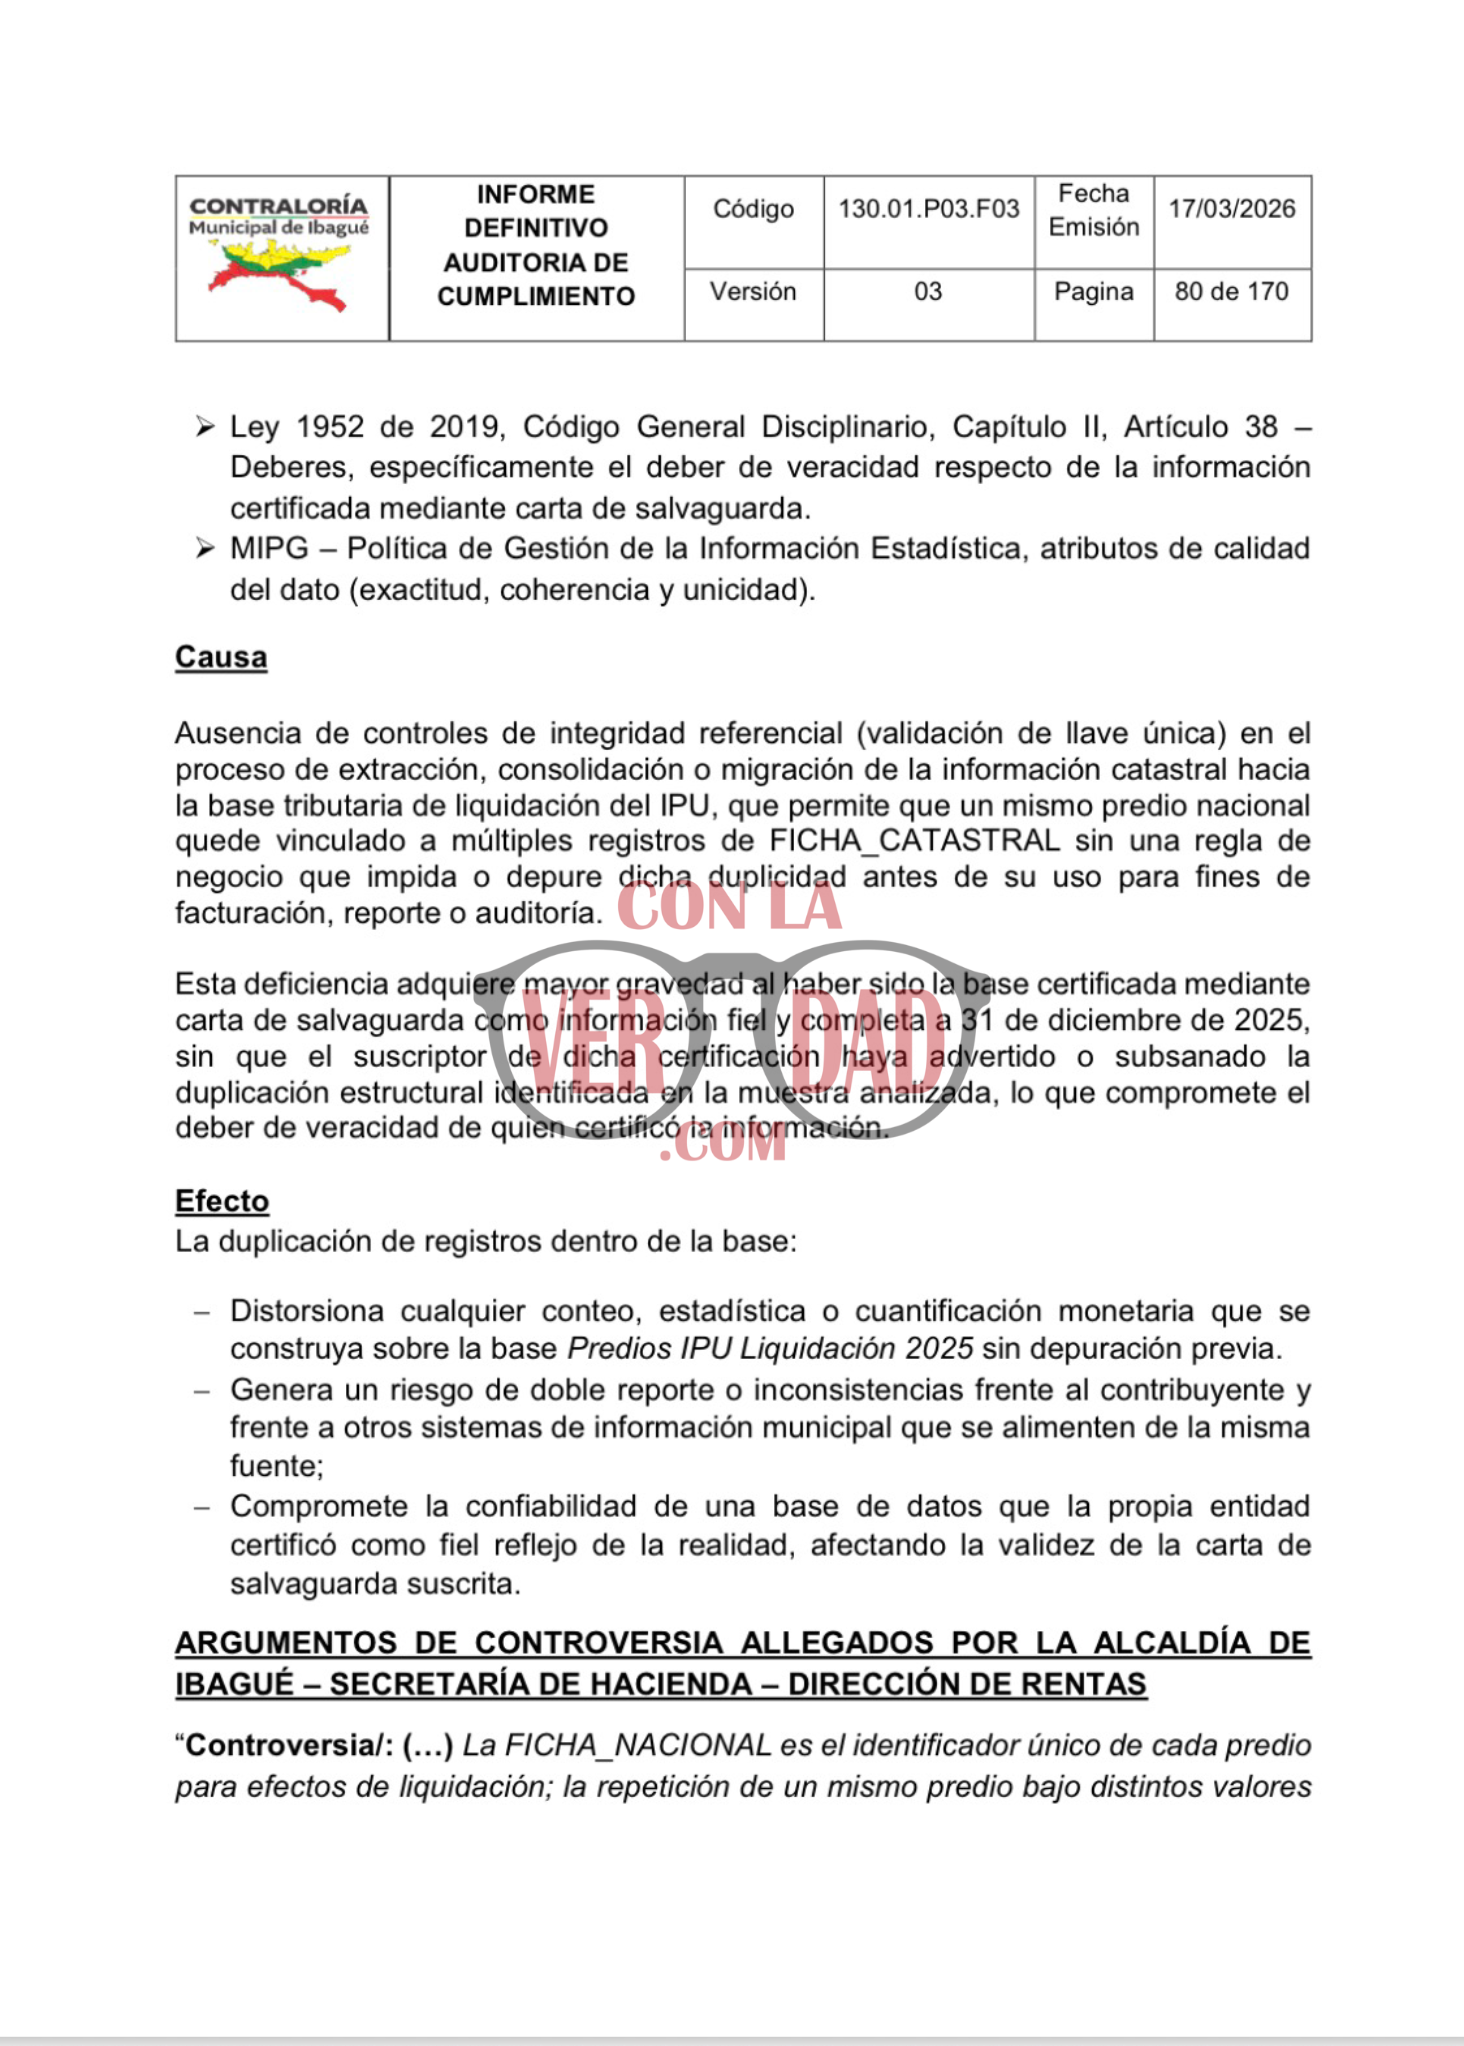
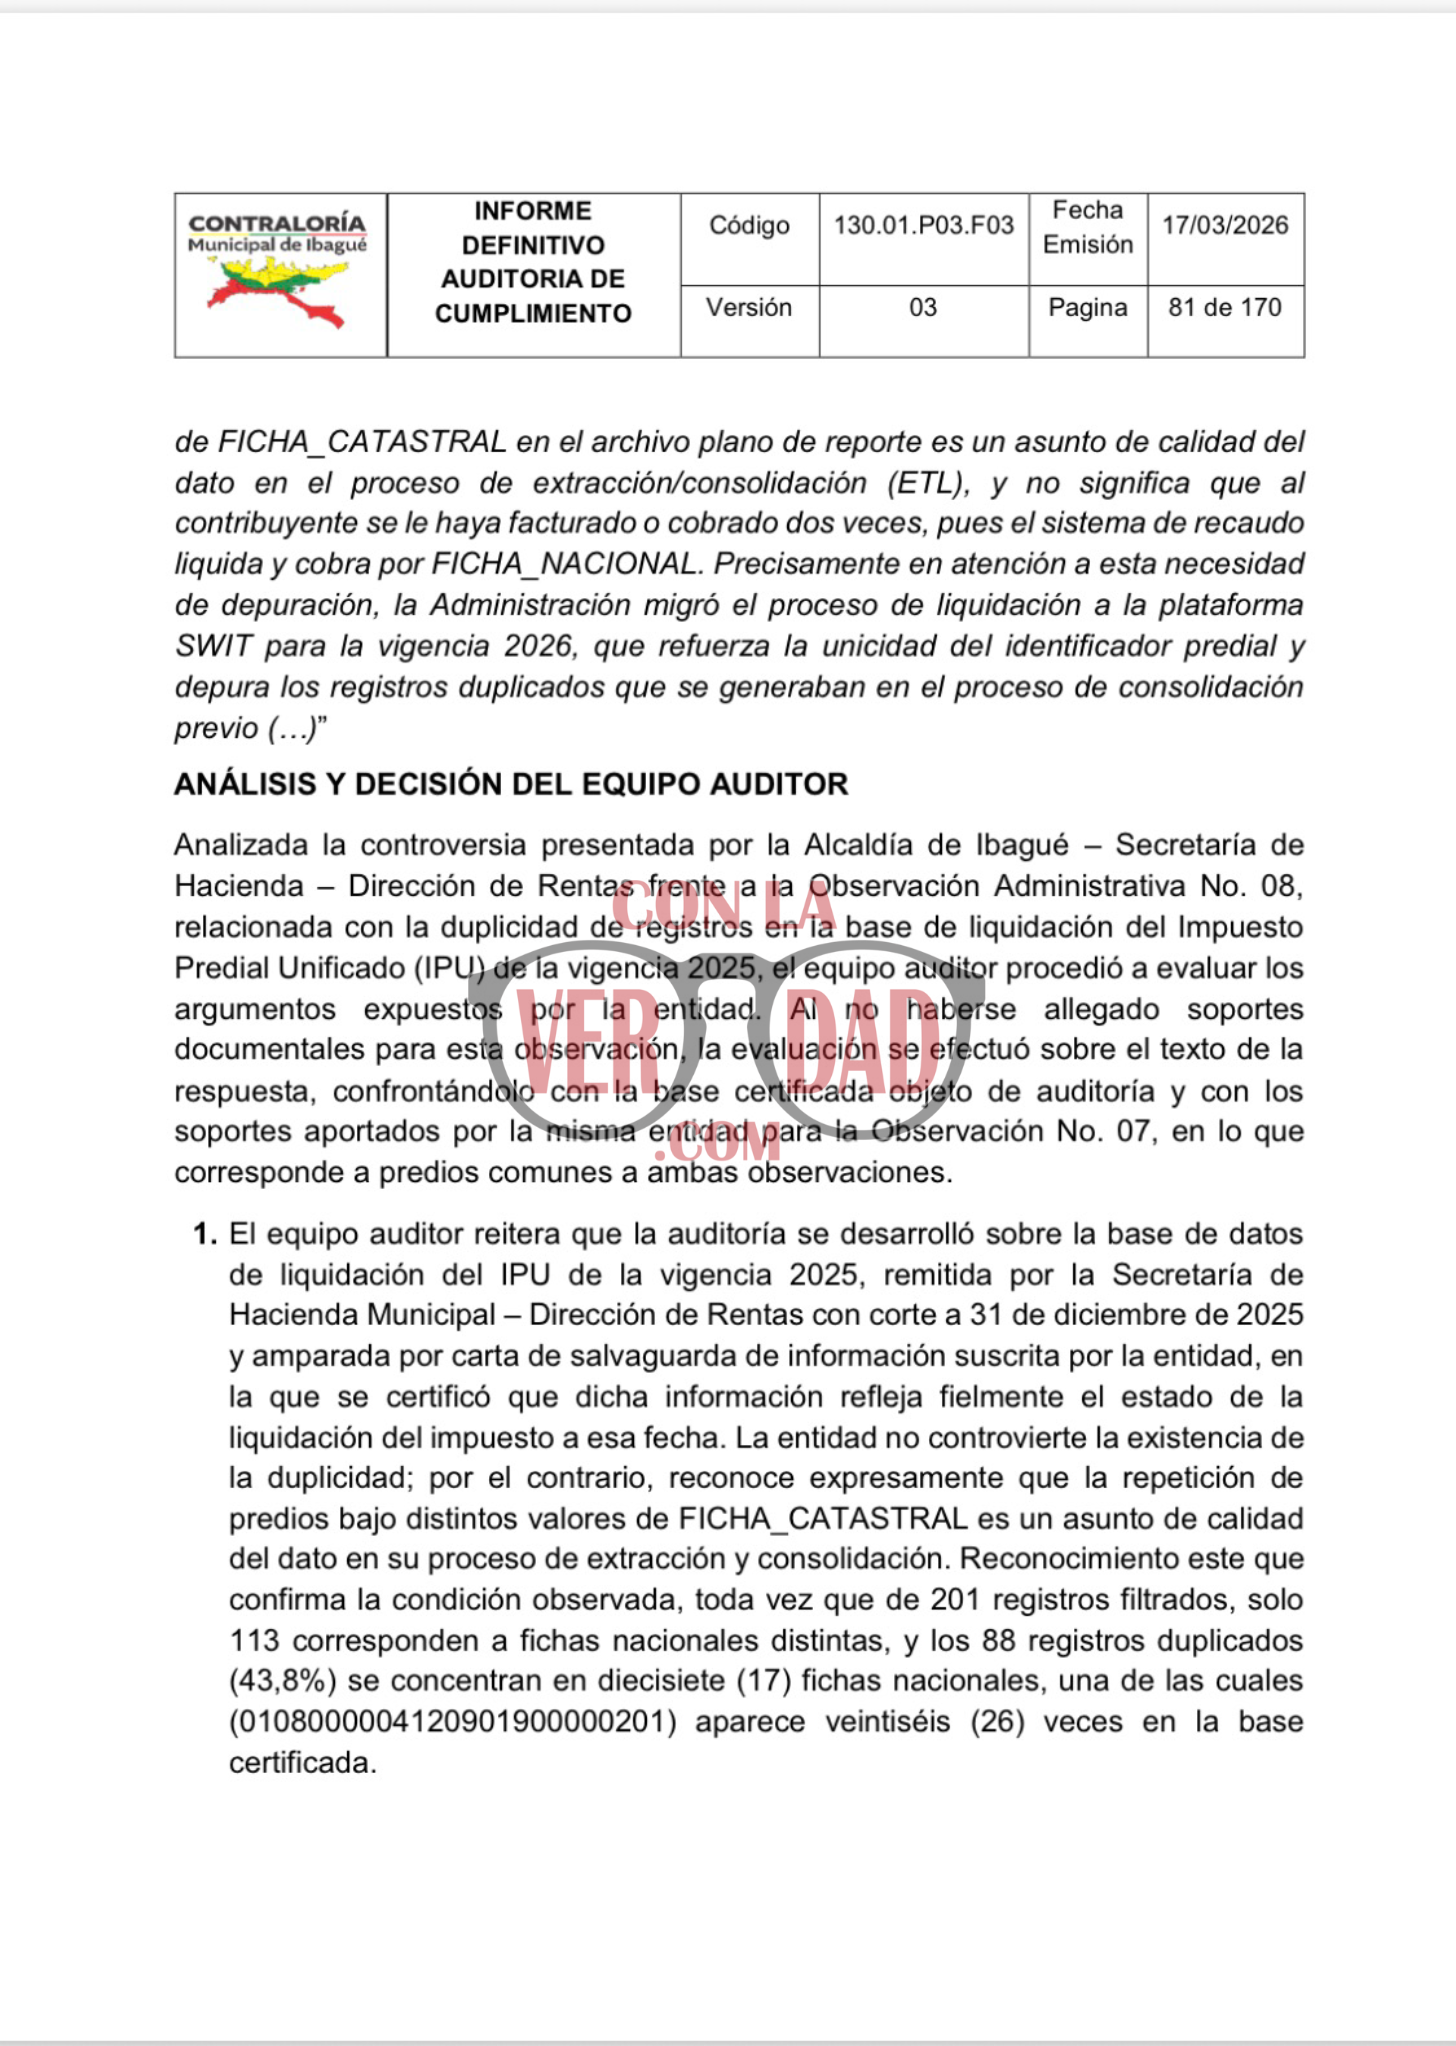
A las inconsistencias en los cobros se suman las deficiencias en la información utilizada por la Alcaldía. La auditoría descubrió que el 43,8 % de los registros de la población analizada aparecía duplicado en la base de datos del impuesto predial correspondiente a 2025. La Administración argumentó que esa repetición no significaba que los propietarios hubieran recibido cobros dobles, porque el sistema de recaudo identificaba cada inmueble mediante una referencia nacional única. Sin embargo, la Contraloría mantuvo el hallazgo por las deficiencias en la confiabilidad de la información certificada por el municipio.
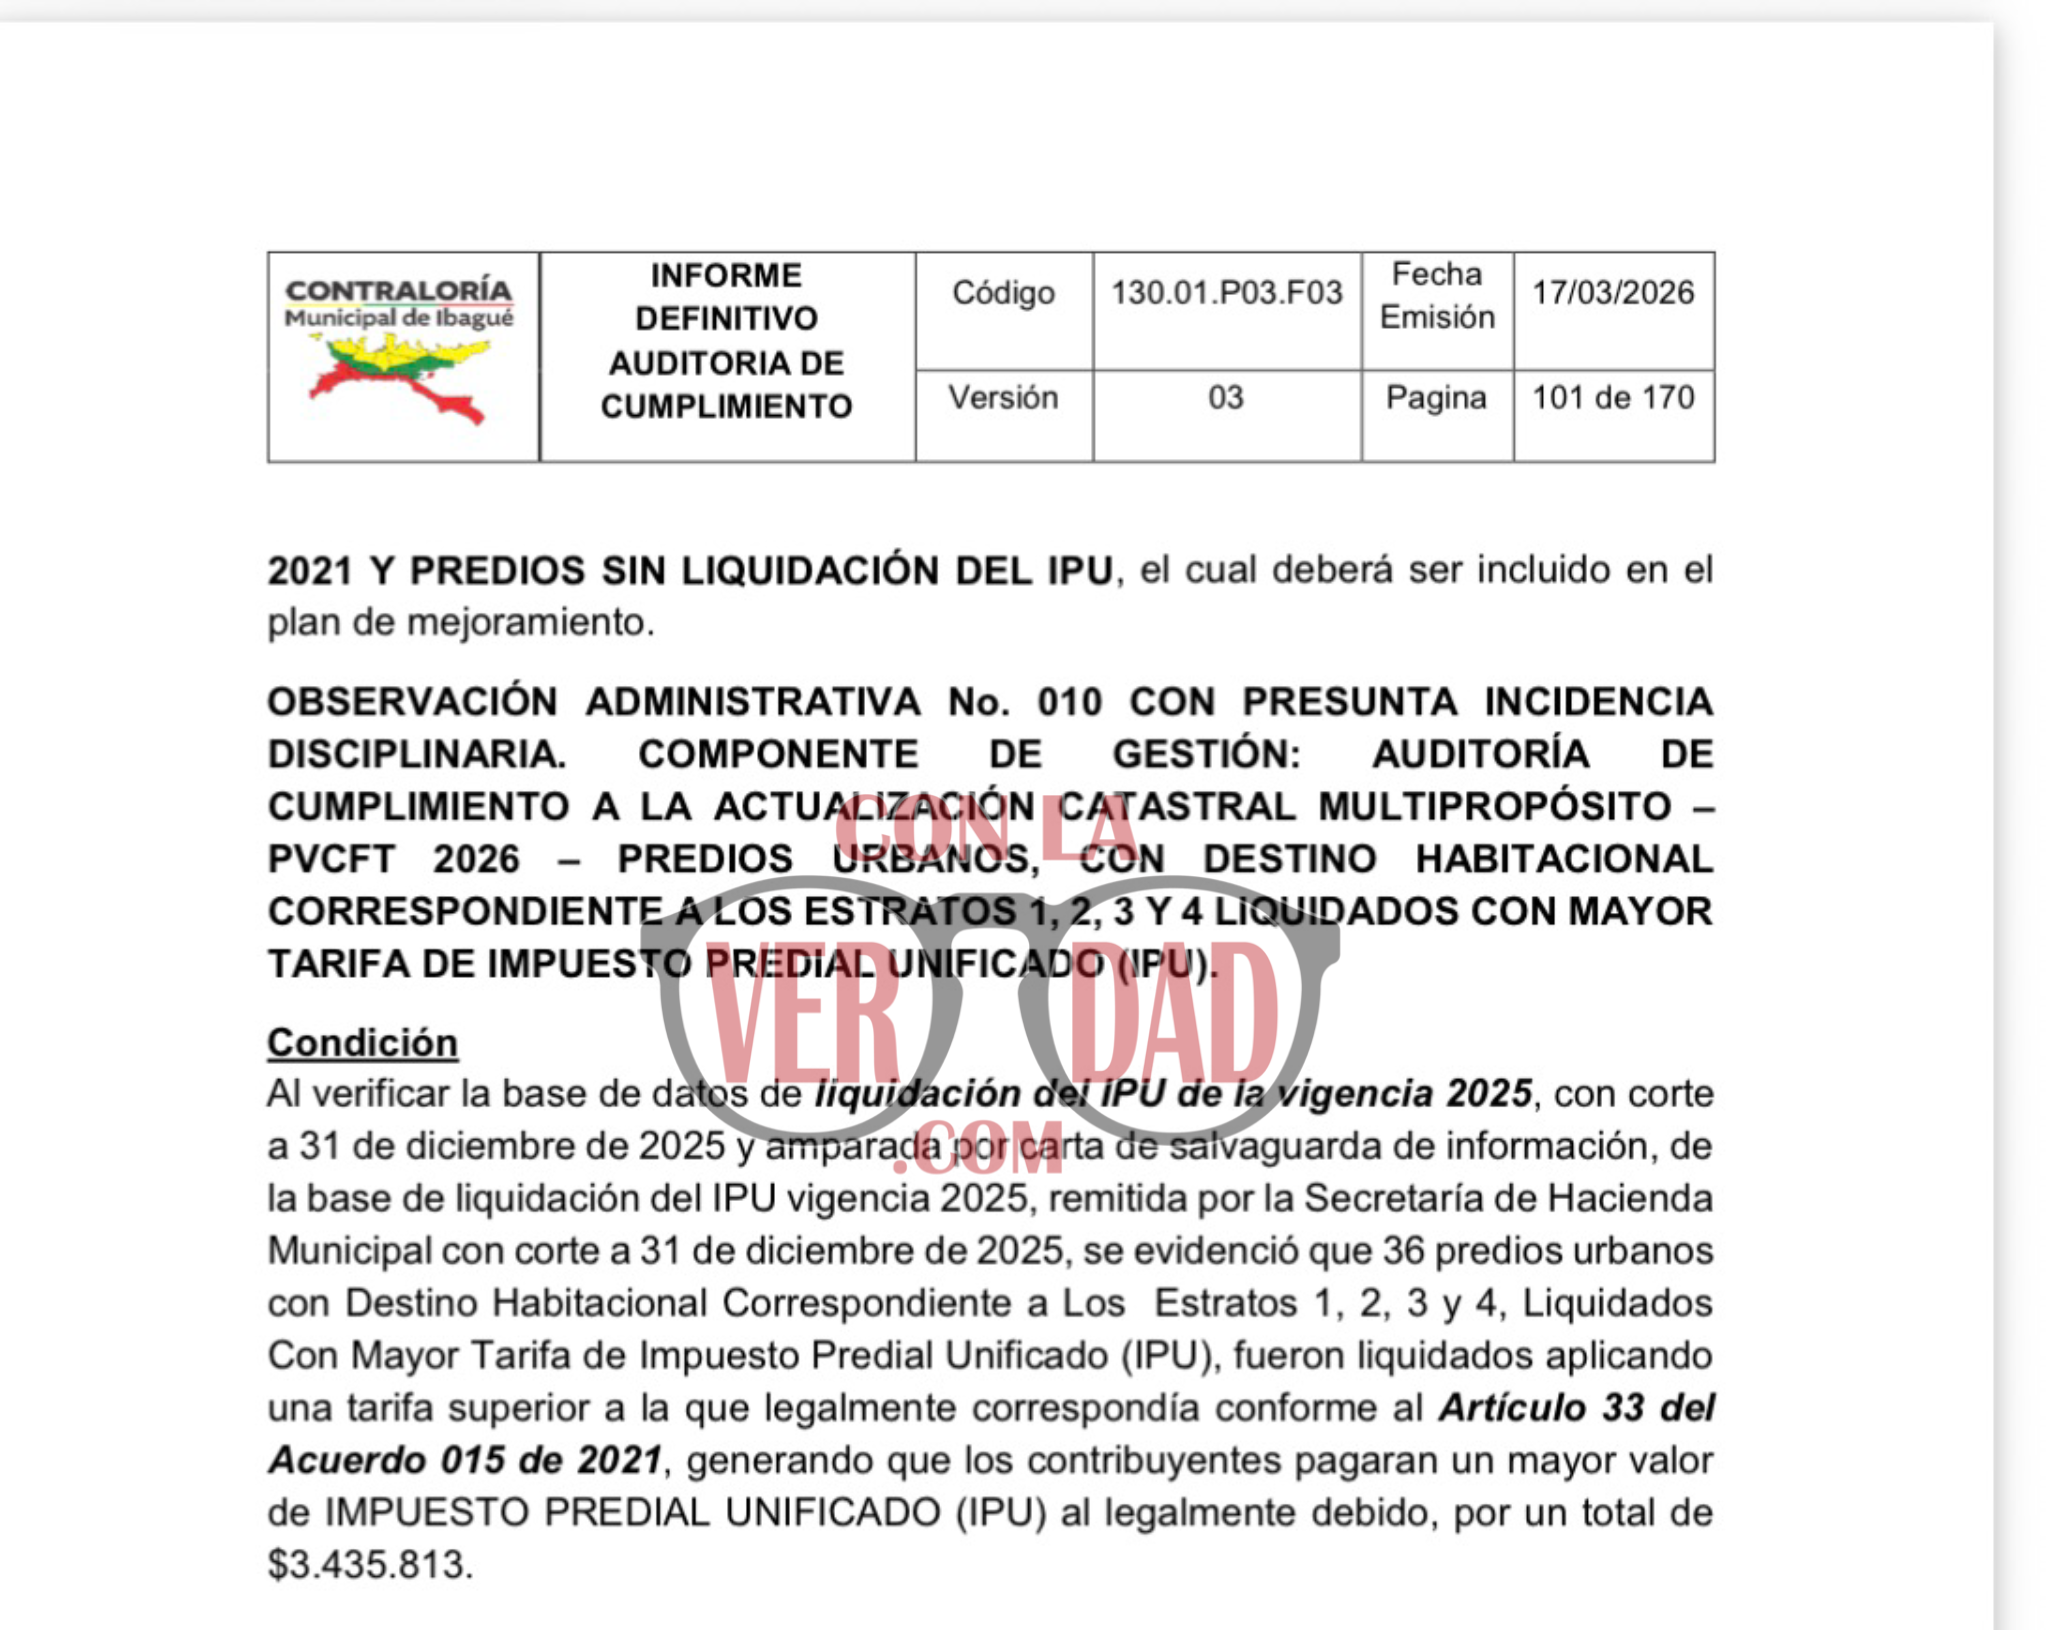
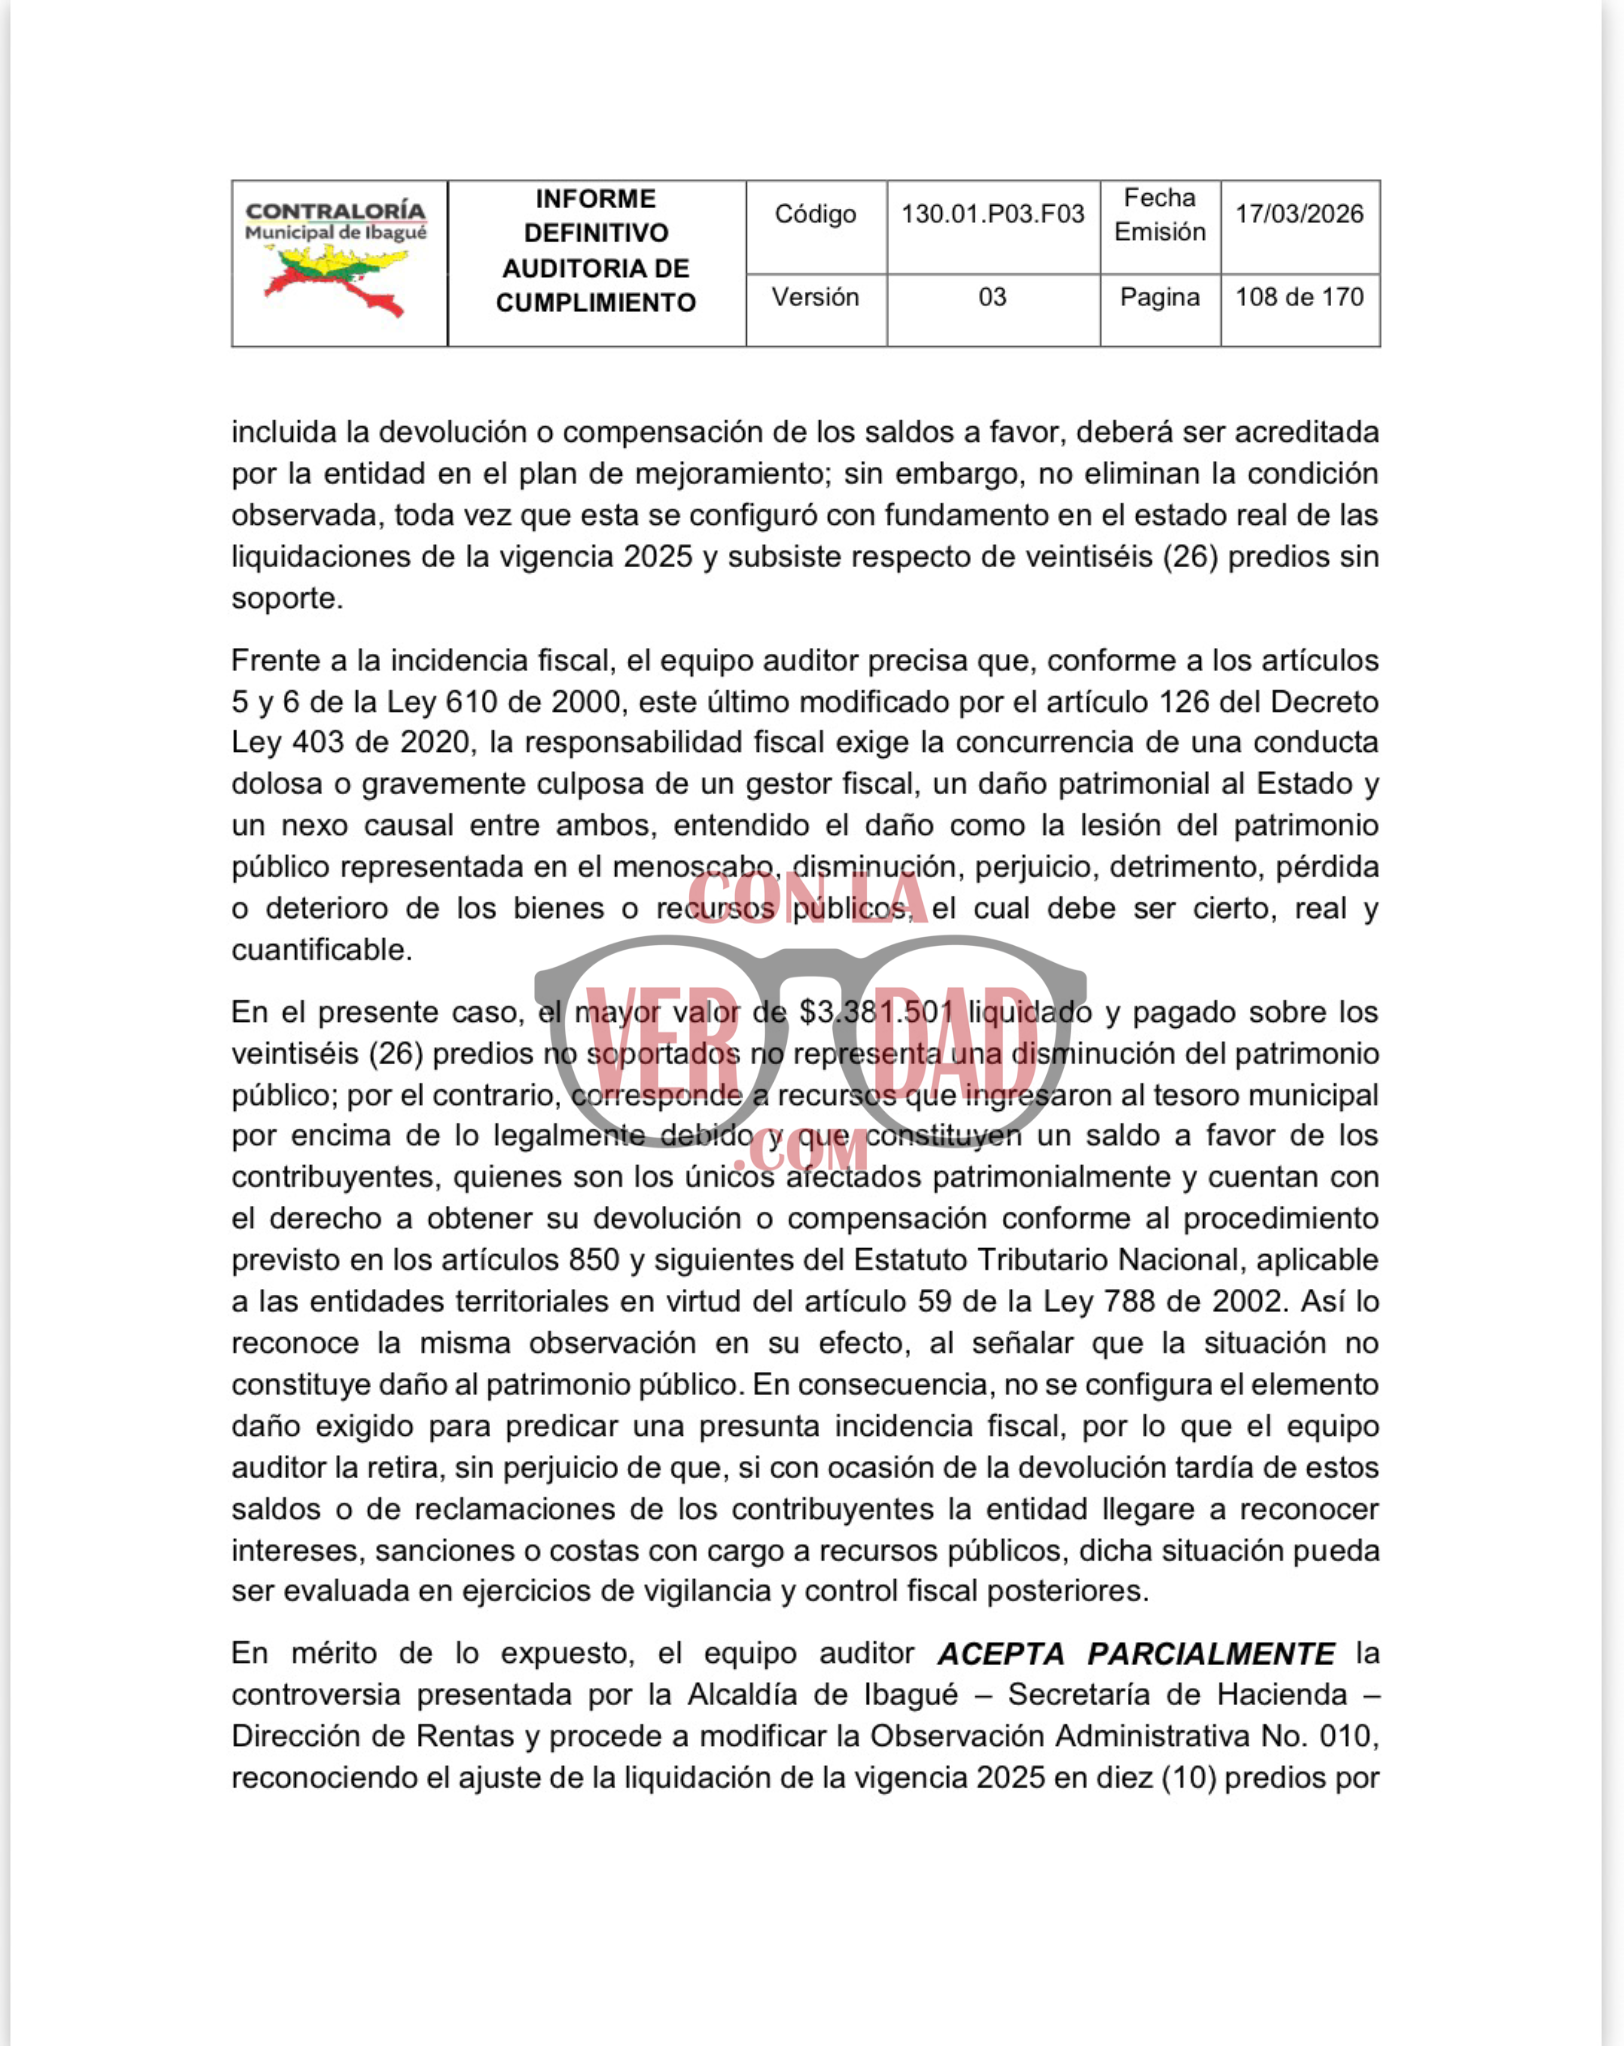
Otro resultado de la revisión comprometió directamente a contribuyentes que pagaron más de lo que correspondía. El ente de control identificó 26 predios liquidados con una tarifa superior, cuyo mayor valor pagado ascendió a $3.381.501, sin que el gobierno local acreditara la devolución o compensación de esos recursos.
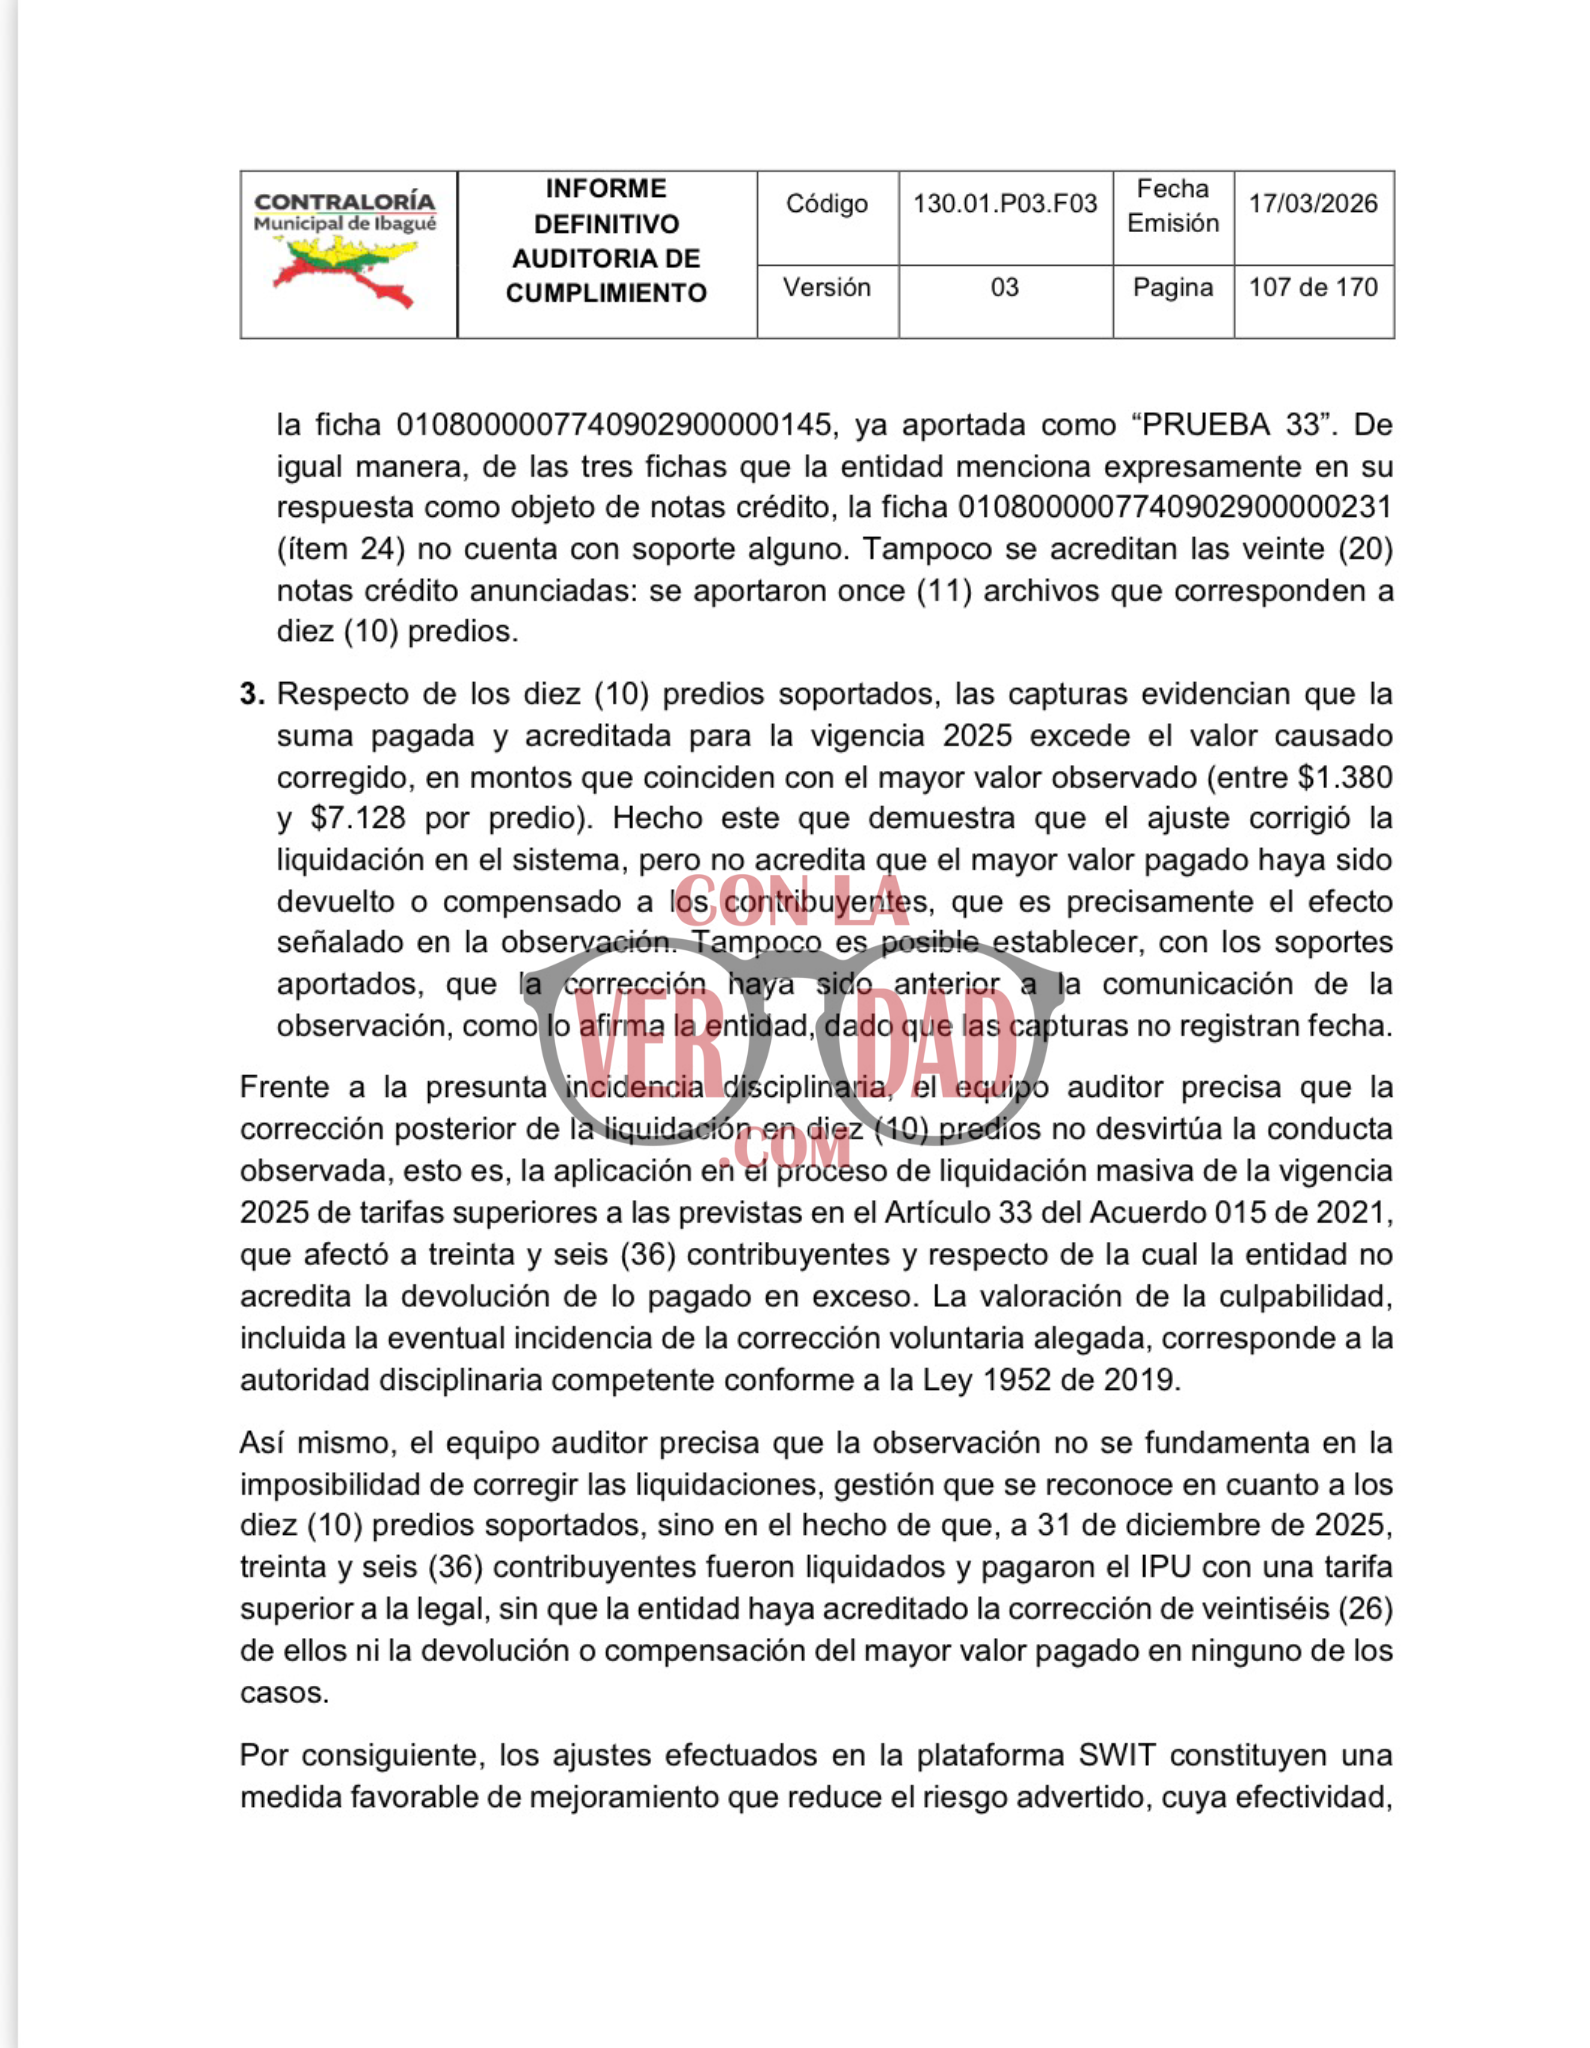
La Administración corrigió la tarifa de otros diez predios, pero tampoco presentó soportes que demostraran la devolución o compensación de los $54.312 que sus propietarios habían pagado de más. Por esta situación, el organismo de control mantuvo el hallazgo administrativo con presunta incidencia disciplinaria, el cual podría ser proferido a la Procuraduría General de la Nación.
La auditoría también localizó siete predios urbanos de estratos 1 y 2 que no tenían tarifa aplicada en la liquidación del impuesto predial de 2025. Para estos inmuebles estableció un valor de referencia de $537.613, sin que la entidad aportara las liquidaciones ni los recibos correspondientes.
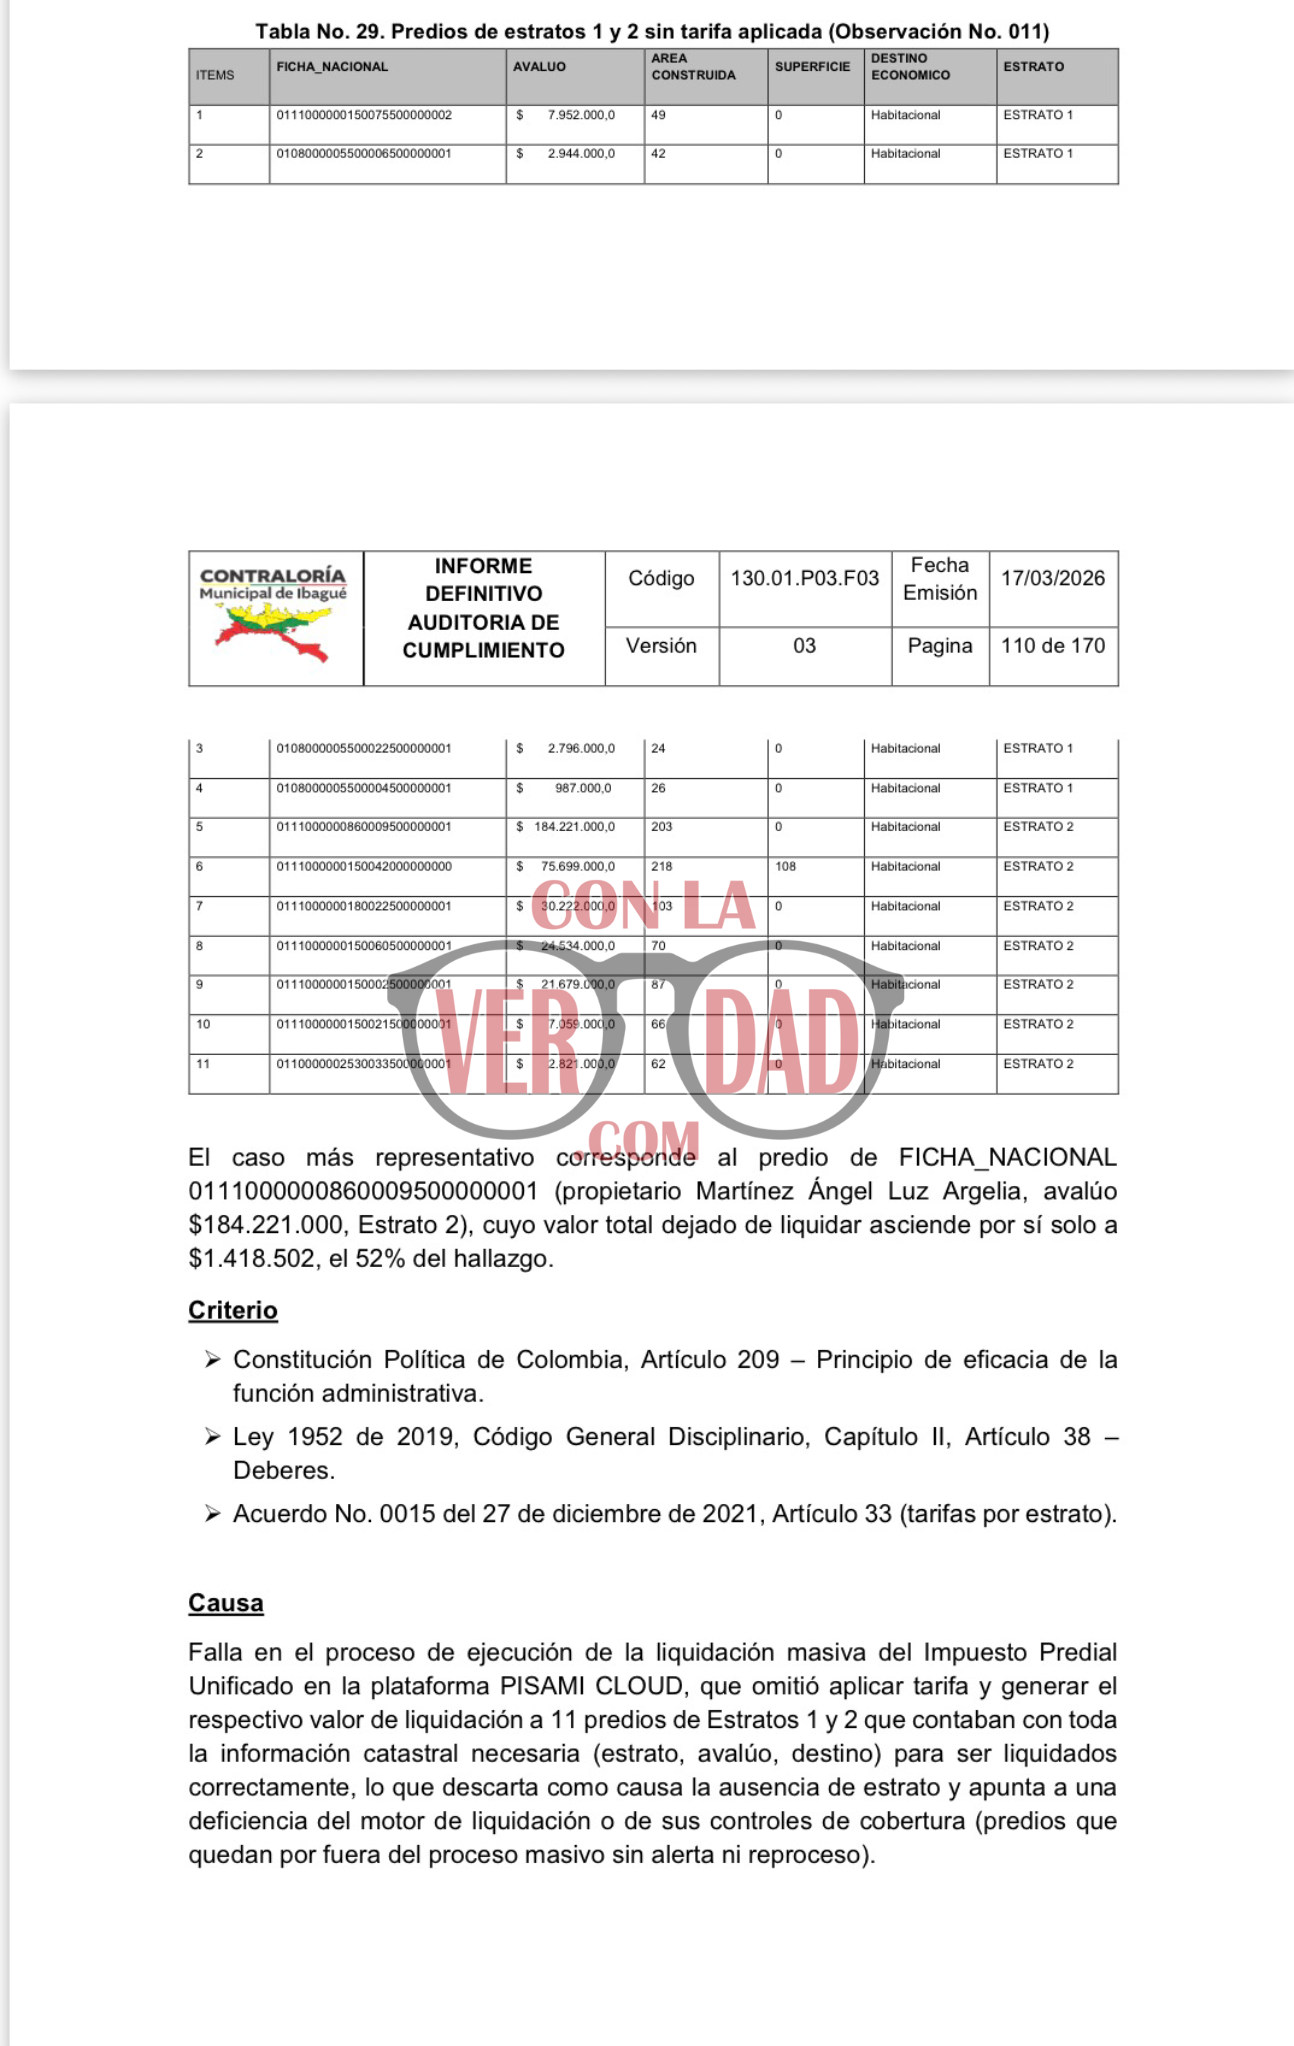
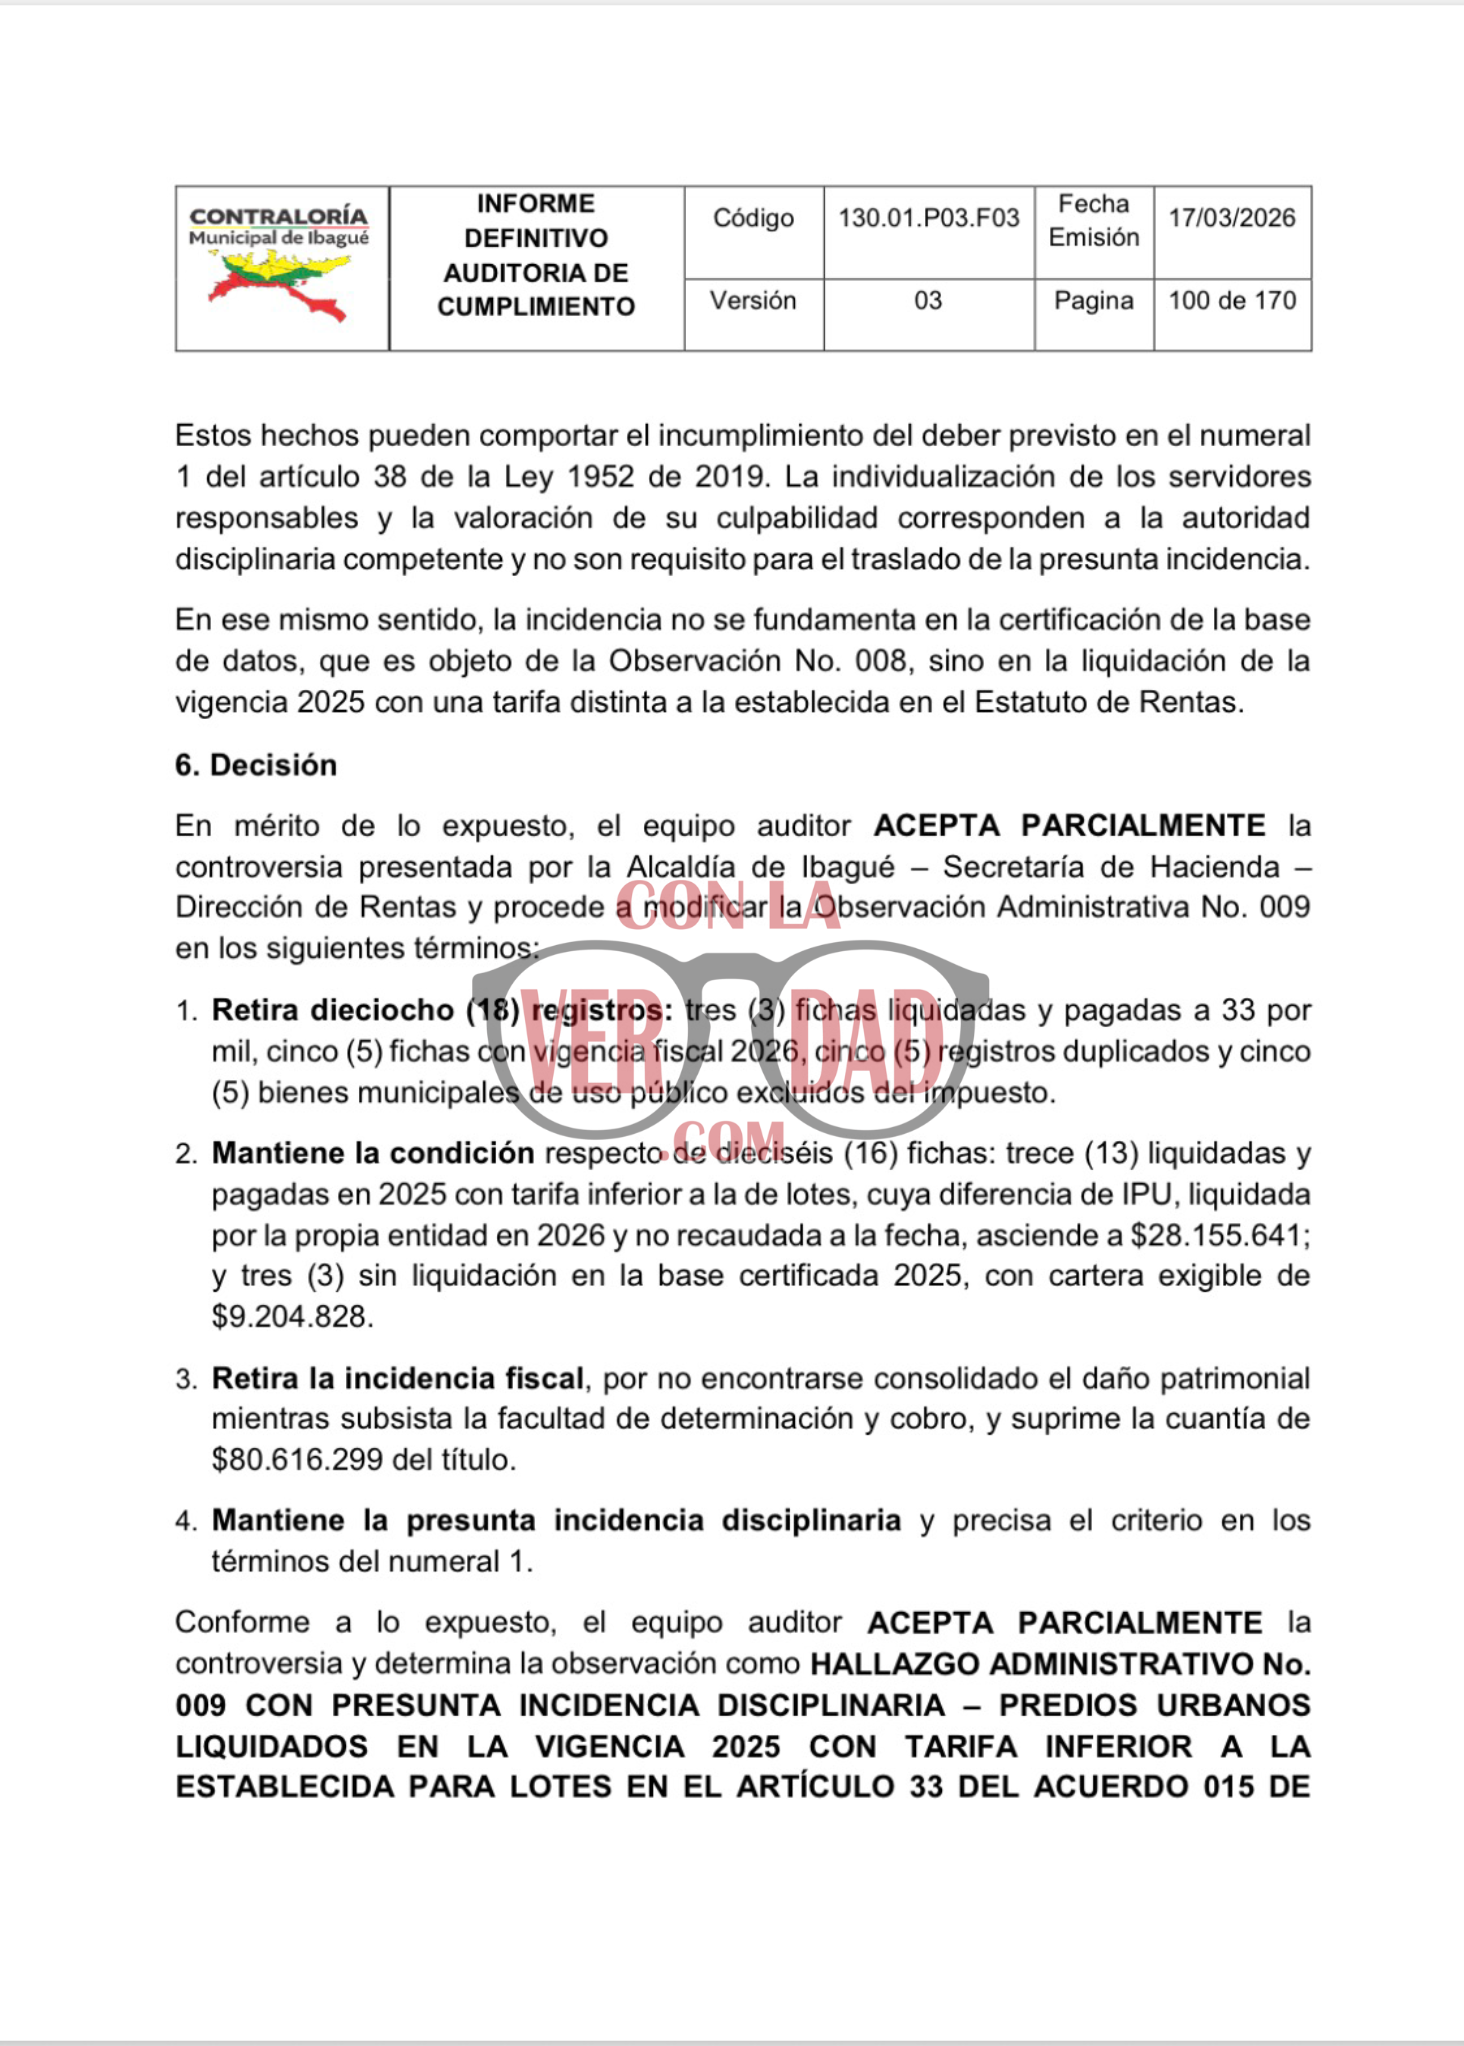
Las anomalías no se limitaron a los cobros superiores. La Contraloría identificó también inmuebles liquidados con tarifas inferiores a las establecidas para lotes no edificados. En la revisión definitiva quedaron 13 predios que habían sido liquidados y pagados con una tarifa menor, con una diferencia en el impuesto predial de $28.155.641. Además, reconoció tres predios que no tenían liquidación en la base certificada, con una obligación pendiente de $9.204.828.
Durante la controversia de auditoría, la Alcaldía generó nuevos recibos y reliquidó varios de esos inmuebles. No obstante, la Contraloría precisó que, a la fecha del informe, no se había acreditado el recaudo efectivo de esos valores.